El trimestre cierra el viernes. Alguien de tu equipo está escribiendo por cuarta vez el mismo correo, cambiando solo el nombre del fundador, para preguntar cuánto vale la compañía después de su última ronda.
Han contestado once. Alguno con un número y sin términos. Uno con un deck. Dos con una cifra que no cuadra con la que le dieron al otro fondo en su cap table. Y los que no contestan son, como siempre, los que más necesitas.
Ese trabajo no es análisis. Es logística.
He estado en los dos lados de ese correo. Como mentor y asesor, escribiéndolo. Y acompañando a fundadores que lo contestan. No gusta a nadie, y lo que sale al final es una hoja de cálculo de la que nadie se fía del todo.
Así que cuando construimos la cartera en Trakelt empecé por la pregunta contraria: si el fondo ya sabe lo que puso, lo que tiene y qué rondas ha cerrado la compañía desde entonces, ¿por qué le está preguntando nada a nadie?
Lo que vale una posición no es una opinión
Un fundador diciéndote cuánto vale su empresa te está diciendo cuánto vale tu propia posición. No es mala fe. Es que nadie es neutral con su propia valoración, y en capital riesgo el número que cuenta no es una opinión: es el precio al que otro acaba de entrar.
De ahí sale la marca. Una posición vale lo que diga la última ronda que la compañía ha cerrado después de tu último ticket. No vota nada más.
Qué rondas cuentan: cerradas, con dinero dentro de verdad, posteriores a tu último ticket y en las que tú no entraste. Una ronda en la que participaste es tu precio de compra, no un precio nuevo. Y una ronda que se cierra sin que nadie ponga dinero tampoco es un precio: nadie ha pagado nada.
Por qué «participación × valoración» es la cuenta equivocada
Esta es la parte que parece un detalle y es todo.
La participación que guarda una posición es la que tenías después de tu último ticket. No se actualiza sola cuando otras rondas te diluyen. Con una ronda posterior, multiplicar participación por pre-money funciona. Con dos, deja de funcionar: la segunda ronda diluye una participación que la primera ya recortó.
Aquí está una posición real de nuestro fondo de demostración. 150.000 € puestos, 10,00 % de entrada y dos rondas desde entonces.
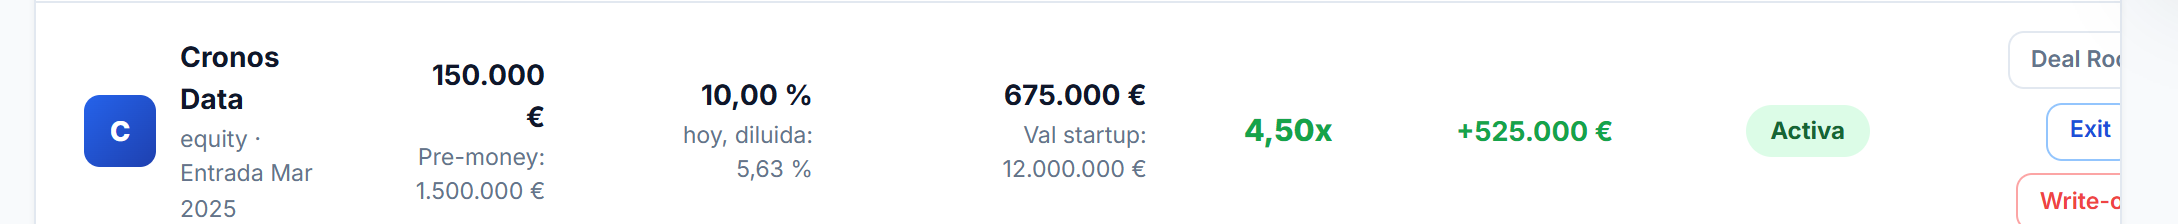
Cada ronda multiplica la participación por su pre entre su post, y el valor se lee al post-money de la última: 10 % × 3/4 × 9/12 da 5,625 %, y sobre un post-money de 12 M son 675.000 €.
La cuenta fácil, el 10 % de 12 M, da 1.200.000 €. Casi el doble. Multiplica ese error por doce participadas y el NAV que mandas a tus LP es ficción.
Tres decisiones que defiendo delante de cualquiera
1- Cuando no hay precio, la posición vale lo que pagaste. Ni en blanco, ni una media, ni una estimación. Se queda a coste, a 1,00× de MOIC, y la pantalla lo dice. Una cartera a 1,00× en su primer año no es una cartera mala: es una cartera a la que todavía nadie ha puesto precio, que es muy distinto.
2- Un resultado cierra la posición por lo que volvió de verdad. Una venta la marca por el importe devuelto y una pérdida total la deja a cero. Parece obvio, y aun así: durante un tiempo un exit a 2,6× dejaba la posición en 1,00×, porque nada conectaba el resultado con la cartera. Es el tipo de fallo que no rompe nada. Solo miente en voz baja.
3- Los términos que se usan son los declarados, pre-money y post-money, no lo recaudado. Si una ronda cerró por debajo de su objetivo, la dilución real fue menor y la marca sale algo por debajo. El error se queda del lado prudente, a propósito.
Cómo queda el trimestre
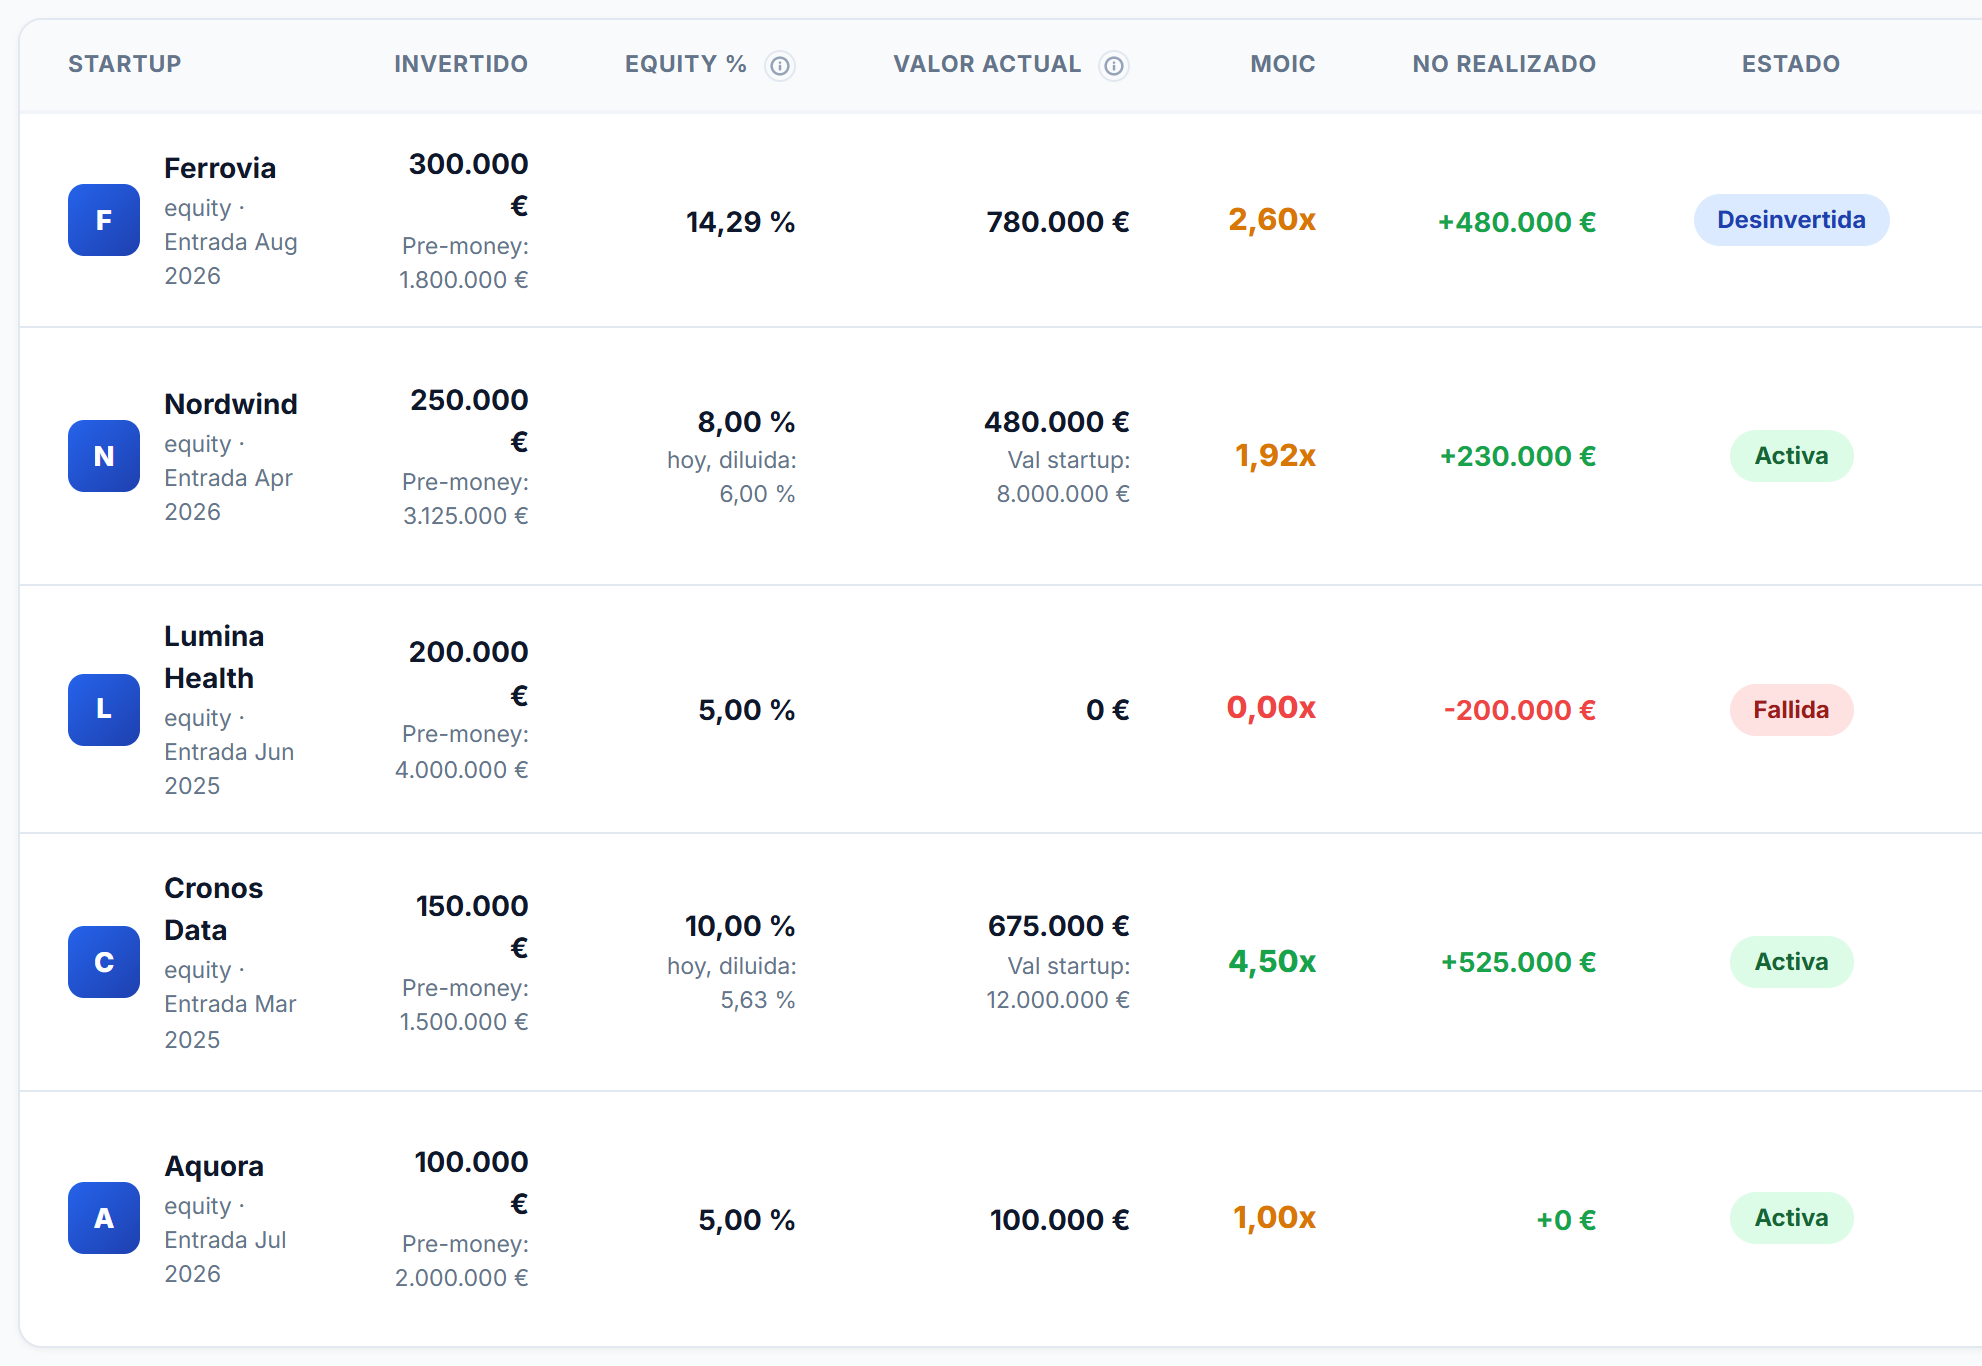
Un millón puesto, 2.035.000 € de valor, 2,04× de cartera. Dos revalorizadas por rondas, una a coste porque nadie le ha puesto precio, una vendida a 2,60× y una perdida a cero.
No se ha escrito un solo correo. Todos esos números ya estaban dentro del producto: el ticket, la participación, las rondas que ha cerrado la compañía, el resultado que registró el fondo.

Ahora la parte que casi nunca se cuenta
Esto no es una valoración de mercado. Es una marca, y una marca vale lo que vale su fuente. Si la última ronda fue hace año y medio, el número tiene año y medio, y la pantalla dice la fecha para que lo juzgues tú.
El fondo también puede pasar por encima: cuando publicas un reporte de participada con la valoración actualizada, manda tu cifra si es más reciente. Una rebaja es criterio tuyo, y nadie está mejor situado que tú para tomarla.
Y una cosa que hicimos mal y corregimos, porque dice más que cualquier lista de funcionalidades. Esa valoración se guardaba por startup, no por fondo. Así que la rebaja que anotaba un fondo movía la posición de todos los demás fondos de esa misma compañía. Tu criterio sobre tu participada se le estaba aplicando a la de otro. Hoy vive en tu reporte, con el identificador de tu fondo, y solo mueve la tuya.
Qué desaparece
El criterio no. La persecución.
Los correos, los recordatorios, la hoja que alguien sobrescribe, las tres semanas de trimestre que se van en recopilar lo que el producto ya sabía. Lo que queda es la parte en la que decides algo: dónde hacer follow-on, qué rebajar, qué compañía lleva callada demasiado tiempo.
La quinta y última entrega va a la incómoda: lo que la IA ve de vuestras startups, y lo que no.
Si gestionas un fondo o un grupo de inversión: ¿cuánto tarda tu equipo en cerrar el reporting del trimestre? Si nunca lo has medido, quizá ese ya sea el primer dato interesante.
La serie: El criterio del fondo
¿Quieres ver tu cartera marcándose sola?
Solicita acceso, carga tus tickets y tus rondas, y mira el trimestre sin escribir un solo correo.
🚀 Solicitar invitación