Un LP os pregunta por una compañía que rechazasteis hace año y medio. Acaba de levantar una serie A con otro fondo, y el LP no viene a reprochar nada: tiene curiosidad. Quiere saber qué visteis para decir que no.
Os acordáis de la reunión. Os acordáis, más o menos, de quién estaba en contra. Estáis bastante seguros de que el motivo era el momento y no el equipo. Pero la frase que se dijo aquella tarde ya no existe, y tampoco si votó quien había traído la operación.
Una decisión sin registro no es una decisión. Es un recuerdo, y los recuerdos negocian.
Esta es la tercera entrega de la serie. La primera auditaba los resultados de una cartera contra lo que decía el pipeline el día que se decidió. La segunda convertía una tesis en prosa en diez criterios ponderados. Esta va del momento intermedio —el voto— y de qué tiene que quedar escrito para que ese momento siga existiendo un año después.
Quién puede votar no es quién está en la sala
Un comité tiene un censo, y es más estrecho que el equipo. En Trakelt pueden votar el propietario del fondo y los miembros vinculados como administradores o como miembros de comité. Los analistas no entran. Puntúan, escriben el informe de analista, montan el memo — y no votan sobre él.
Esa separación se aplica en la puerta, no solo en la pantalla: las rutas propias del analista —explorar startups, las propuestas, el formulario de evaluación— rechazan a un miembro del comité. Quien valora y quien decide no son la misma persona, y el producto no deja que lo sean.
Y además importa por una razón aritmética poco lucida. El censo es contra lo que se mide el quórum, y antes se contaba como «todos los vinculados, más uno». Esa cuenta metía a los analistas, que no pueden votar, y contaba dos veces al propietario cuando además tenía fila propia. En una firma de tres personas decía cuatro. Se podían abrir votaciones cuyo quórum los votantes reales no alcanzaban nunca, y nada lo avisaba: la barra sencillamente no se llenaba.
El quórum se fija en frío, y se acota
El fondo fija su umbral una vez, en la pantalla de su comité, lejos de ninguna operación concreta. Si no fija nada, por defecto es la mayoría simple de quienes pueden votar: dos de tres, tres de cuatro, tres de cinco.
Y fije lo que fije, el motor lo acota al censo real. Una firma que escribió «cuatro votos a favor» en su reglamento y luego se quedó en tres socios no obtiene un comité bloqueado: obtiene tres de tres. Una regla que no se puede cumplir no es una regla más estricta. Es una regla rota.
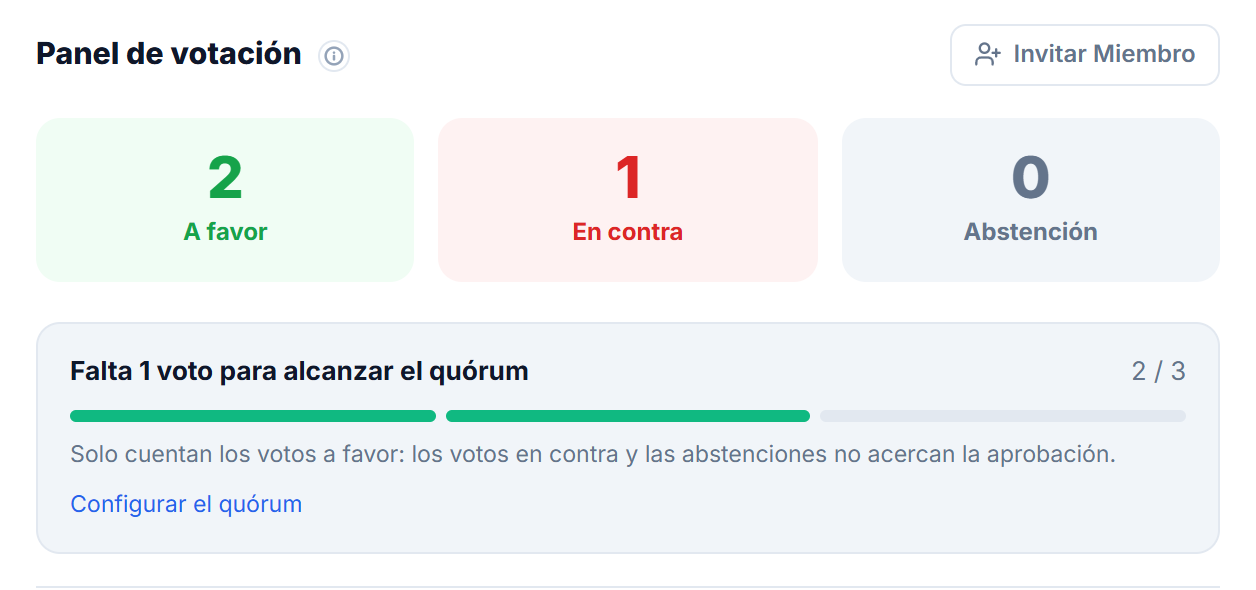
Leed la línea de debajo de la barra, porque ahí está todo el diseño: al quórum solo le suman los votos a favor. Los votos en contra y las abstenciones no acercan la aprobación. Un comité no es un pulso que gana el lado más fuerte: es un umbral de apoyo explícito que hay que superar.
De ahí sale una asimetría que conviene decir en voz alta: aprobar exige el quórum; rechazar, no. Para poner dinero hacen falta los apoyos que dijisteis que harían falta. Para no ponerlo, no — porque no invertir es el estado por defecto, y un fondo que no puede decir que no sin una mayoría es un fondo que entra en operaciones por inercia.
La composición se declara al convocar, no al contar
Aquí está lo que separa a un comité de un levantar la mano.
Quien abre la votación suele tener ya una posición: ha traído él la operación. Así que puede declarar que su voto no cuenta, y el quórum se recalcula sobre el censo que le excluye. Perfectamente legítimo, y en muchos fondos es la norma para el socio que originó el deal.
Pero esa declaración solo se puede hacer antes del primer voto. En cuanto hay un voto en la urna, la elección queda fijada.
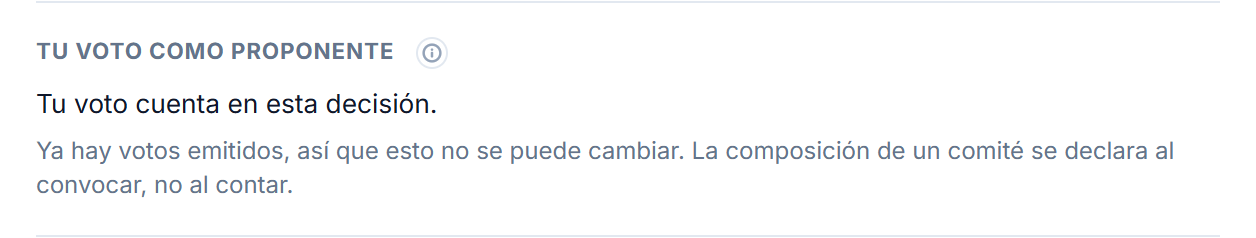
El motivo no es burocrático. Si el proponente pudiera cambiarlo con votos ya contados, elegiría según el recuento: hacerlo contar si va perdiendo, retirarlo si va ganando. La decisión dejaría de ser una declaración para convertirse en un interruptor de resultados. Y la regla se aplica en el servicio, no solo escondida en la interfaz: a un proponente que se declaró fuera se le niega el voto, porque el quórum ya se calculó sobre un censo sin él.
Voto en sobre cerrado, si el fondo lo quiere
El fondo decide si sus miembros ven quién votó qué mientras la votación está abierta. Activado, el comité vota a la vista. Desactivado, cada miembro ve su propio voto y los totales agregados, nada más.
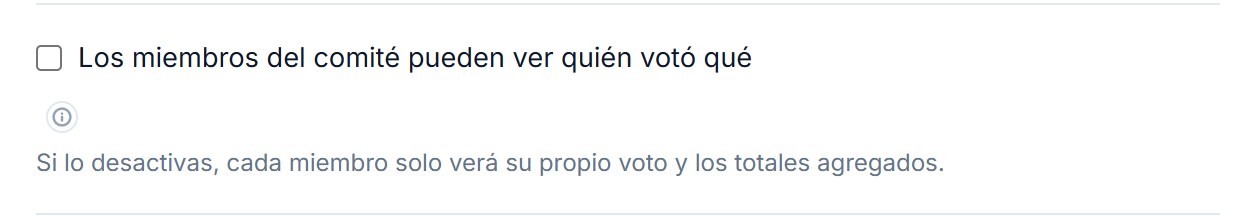
No es un ajuste cosmético. Cuando los dos primeros votos se ven y los dos dicen que sí, el tercer voto ya no es independiente — y el socio con más galones votando el primero cierra la discusión sin decir nada. Sellar los votos hasta el cierre es la defensa más barata contra un comité que se da la razón a sí mismo.
Un voto sin motivo detrás no es un registro
Cada voto lleva su razonamiento, y esa es la parte que un LP lee de verdad. No el recuento: las frases.
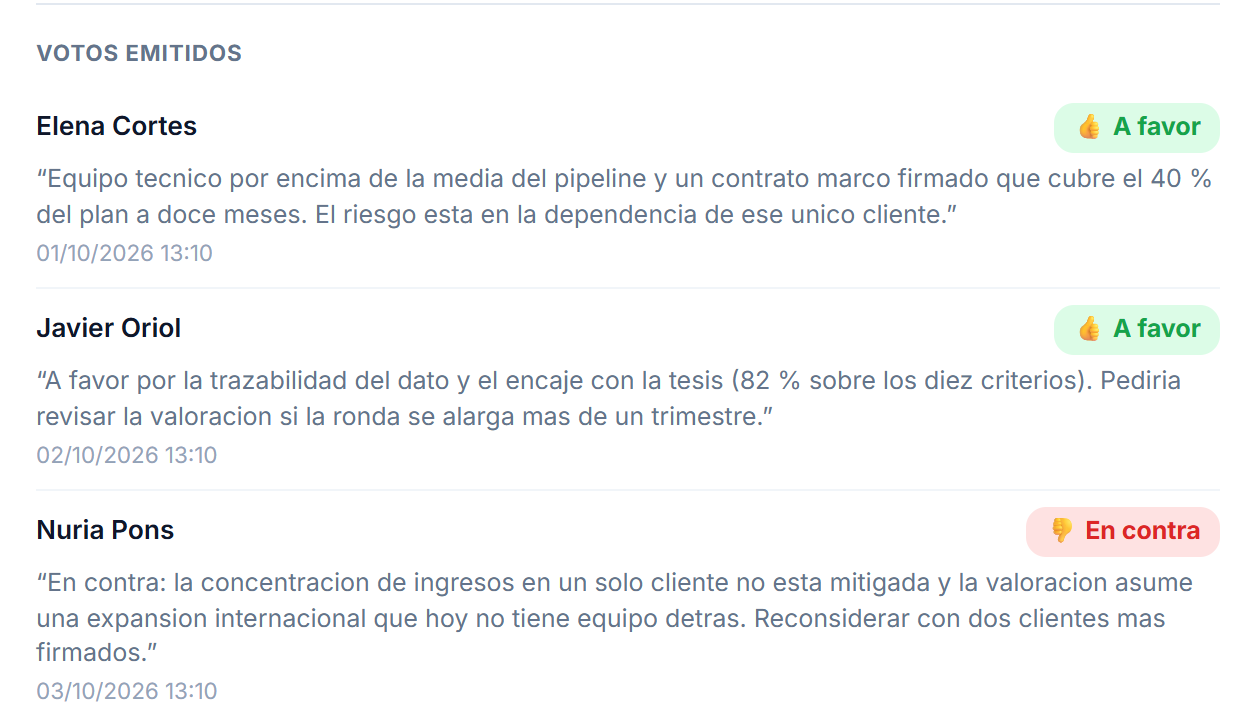
Mirad lo que eso os da año y medio después. No «el comité estaba dividido», sino: una miembro apoyó por un contrato marco firmado que cubre el 40 % del plan a doce meses; otro apoyó por el encaje con la tesis y dejó avisado que revisaría la valoración si la ronda se alargaba; una tercera votó en contra por la concentración de ingresos y pidió reconsiderarlo con dos clientes más firmados.
Eso es un registro que se puede entregar. Y también un registro contra el que os pueden medir — que es exactamente lo que hace la primera entrega de esta serie cuando compara lo que decía el pipeline con lo que la participada acabó haciendo.
Y lo que queda escrito cuando se dice que no
El resultado lleva su propio razonamiento, aparte de los votos individuales. Aquí es donde «lo descartamos» se convierte en algo con lo que alguien puede trabajar.
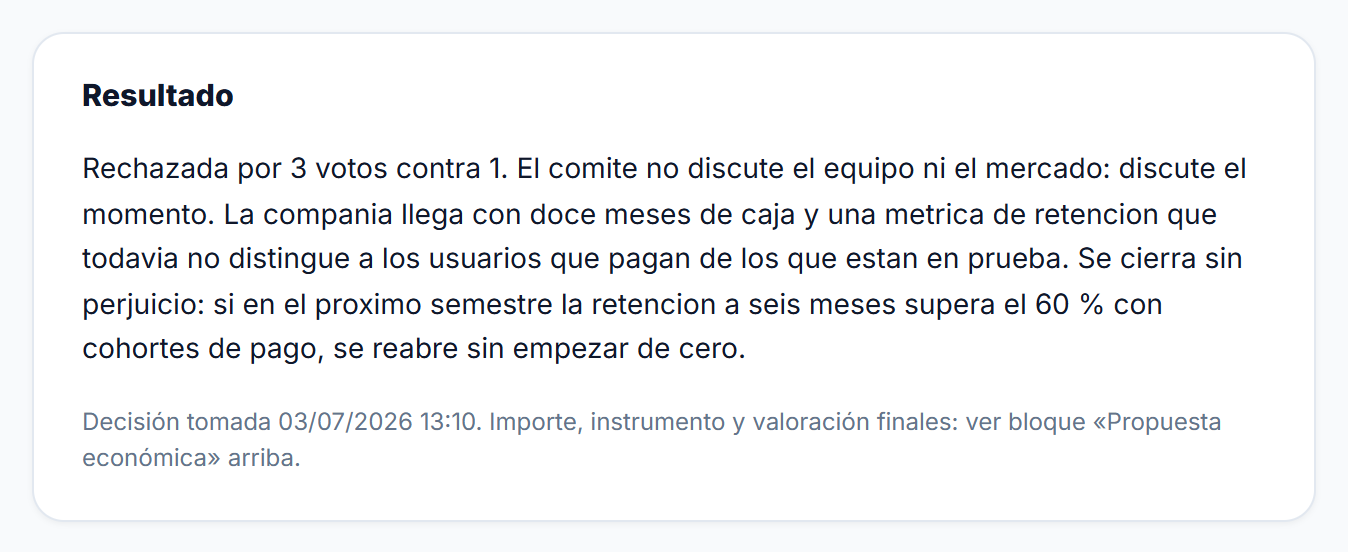
Fijaos en la última frase de ese razonamiento. El comité no registra solo por qué dijo que no: registra qué le haría decir que sí. Seis meses después, cuando la retención separe las cohortes que pagan de las que están en prueba, nadie tiene que reconstruir el debate de memoria. El expediente dice dónde se quedó.
Y cuando la operación se aprueba, el registro lleva los términos con los que se aprobó —importe, instrumento, valoración y condiciones—, porque «el comité lo aprobó» y «el comité aprobó 250.000 € a una prevaloración de 3,2 M condicionado a incorporar un CTO» no son la misma aprobación.
Para qué sirve esto, más allá del LP
Tres situaciones, todas corrientes:
- Un organismo público de coinversión os pide evidenciar que la decisión siguió vuestra propia gobernanza: a quién se convocó, qué umbral aplicaba, quién votó y con qué argumentos.
- Un socio se va. Las operaciones que defendió se quedan, y los motivos también — en vez de salir por la puerta con él.
- Vuestro propio post-mortem. Dos años después, la única forma honesta de distinguir el criterio de la suerte es comparar el resultado con el argumento que se dio entonces, no con el que recordáis haber dado.
Nada de esto hace que un fondo decida mejor el lunes. Hace que el fondo pueda explicar, en octubre, la decisión que tomó en abril — y esa es la diferencia entre un comité y una conversación.
La siguiente: el NAV que se escribe solo
La cuarta entrega se va al otro extremo del trimestre: cerrar la valoración de una cartera sin preguntarle a veinte fundadores por cuánto valía su última ronda.
La serie: El criterio del fondo
¿Queréis que vuestro comité deje un registro defendible?
Solicitad acceso, fijad el quórum en frío y abrid la siguiente votación con los motivos dentro.
🚀 Solicitar invitación