Vuestra tesis de inversión existe. Está en el deck con el que levantasteis el fondo, en la página web y en la cabeza de los tres socios. Dos páginas: sectores, fases, ticket, geografía y un párrafo sobre el tipo de fundador que os gusta.
Y entonces llega el lunes. Entra un proyecto que no encaja del todo —la fase os viene temprana, el sector es vecino pero no el vuestro—, pero lo trae alguien de confianza, el equipo impresionó en la primera llamada y la ronda está a punto de cerrarse. Así que se mira. Y se mira bien, porque es un buen proyecto.
¿Cuándo fue la última vez que vuestra tesis dijo que no a algo?
La respuesta honesta, en la mayoría de los fondos, es que no dice que no. Informa, inspira y tranquiliza a los LP. Decidir, no decide. Y el motivo no es falta de disciplina: una tesis escrita en prosa no se puede aplicar dos veces igual.
La prosa informa; no ordena
Dos socios leen el mismo párrafo y lo ponderan distinto. Vosotros mismos lo leéis distinto en enero, con el fondo recién levantado, que en julio con tres meses para desplegar. Nadie está siendo descuidado: es que una frase como «buscamos equipos sólidos en negocios escalables» no contiene ninguna instrucción sobre qué hacer cuando el equipo es excepcional y el negocio solo moderadamente escalable.
Para que un criterio decida, tiene que poder puntuar. Y para puntuar hacen falta dos cosas: una lista cerrada de lo que os importa, y cuánto os importa cada cosa respecto de las demás.
Diez criterios, y tienen que sumar exactamente 100
Los diez criterios los fija la plataforma, para que dos fondos sean comparables y para que el evaluador puntúe siempre las mismas casillas. Lo que decide cada fondo es el peso de cada uno — y eso es la tesis entera, dicha en una forma que sí se puede aplicar.
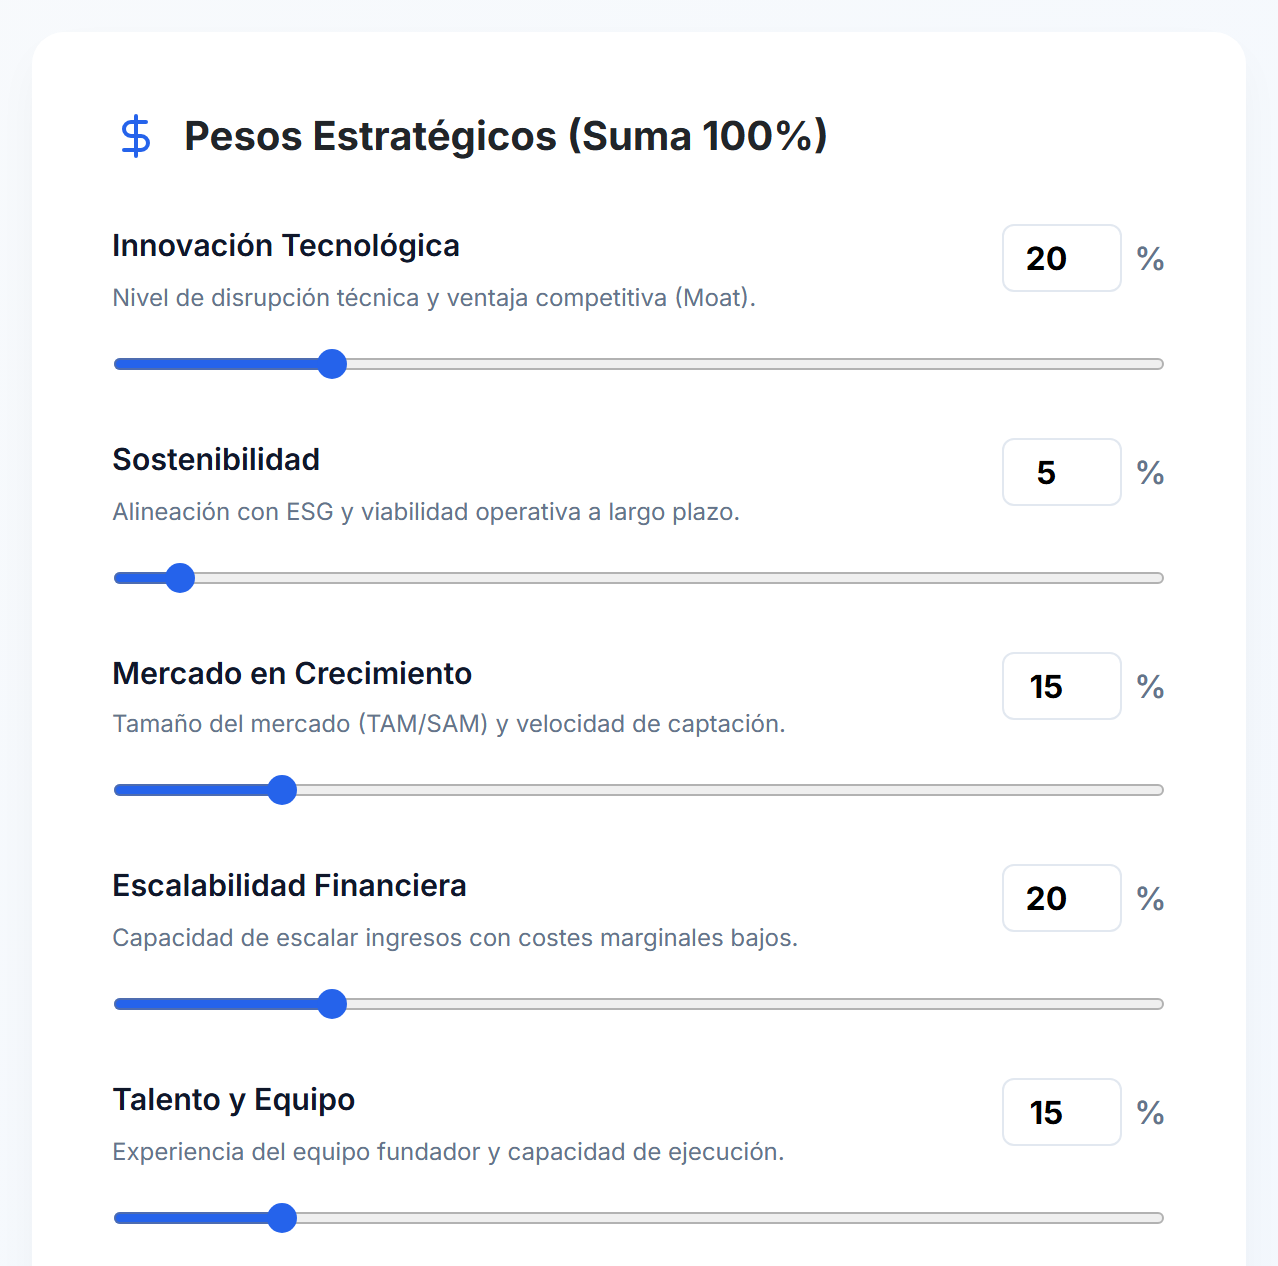
Fijaos en el detalle que parece burocrático y no lo es: los diez pesos tienen que sumar exactamente 100. Si no suman, la tesis no se guarda, y el botón lo dice antes de que lo pulséis.
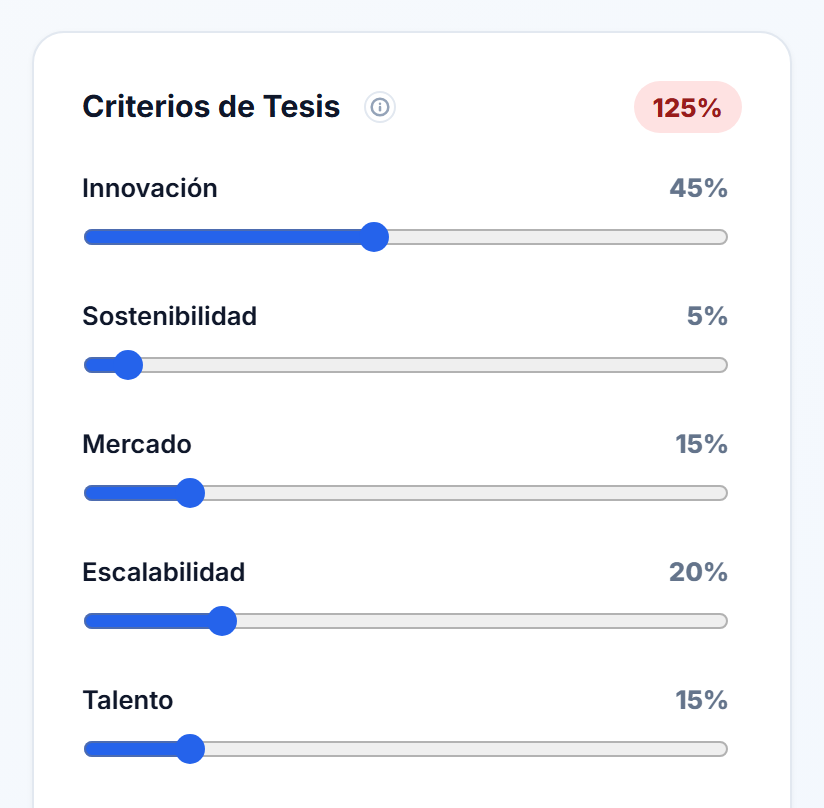
Importa por lo que pasa cuando nadie lo comprueba. Unos pesos que sumen 120 inflan todas las notas un veinte por ciento — y nadie se entera, porque suben todas a la vez y el orden relativo aguanta. Lo que no aguanta es el significado de vuestros umbrales: «descartar por debajo de 30, llevar a comité por encima de 45» deja de decir lo que decía. La regla la aplica ahora el servidor antes de escribir, en vez de confiarla a quien rellenó el formulario.
El encaje sale de lo que puntuó vuestro propio analista
La nota de encaje no se compra fuera. Es la suma de las diez notas de vuestra evaluación, cada una multiplicada por su peso en vuestra tesis. Cambiad un peso y cambia el número; cambiad de analista y cambia el número. De eso se trata.
Y cuando una evaluación está a medias, no se disfraza de completa: los criterios sin puntuar se excluyen, los pesos restantes se renormalizan y la pantalla dice sobre qué está hecha la nota — «7 de 10 criterios puntuados». Una valoración parcial que pasa por completa sin decirlo es peor que no tener ninguna.
La pregunta que un documento no puede responder: ¿y si cambio los pesos?
Aquí es donde la tesis deja de ser una declaración de intenciones. Abajo, las mismas siete candidatas ordenadas por la tesis vigente del fondo.
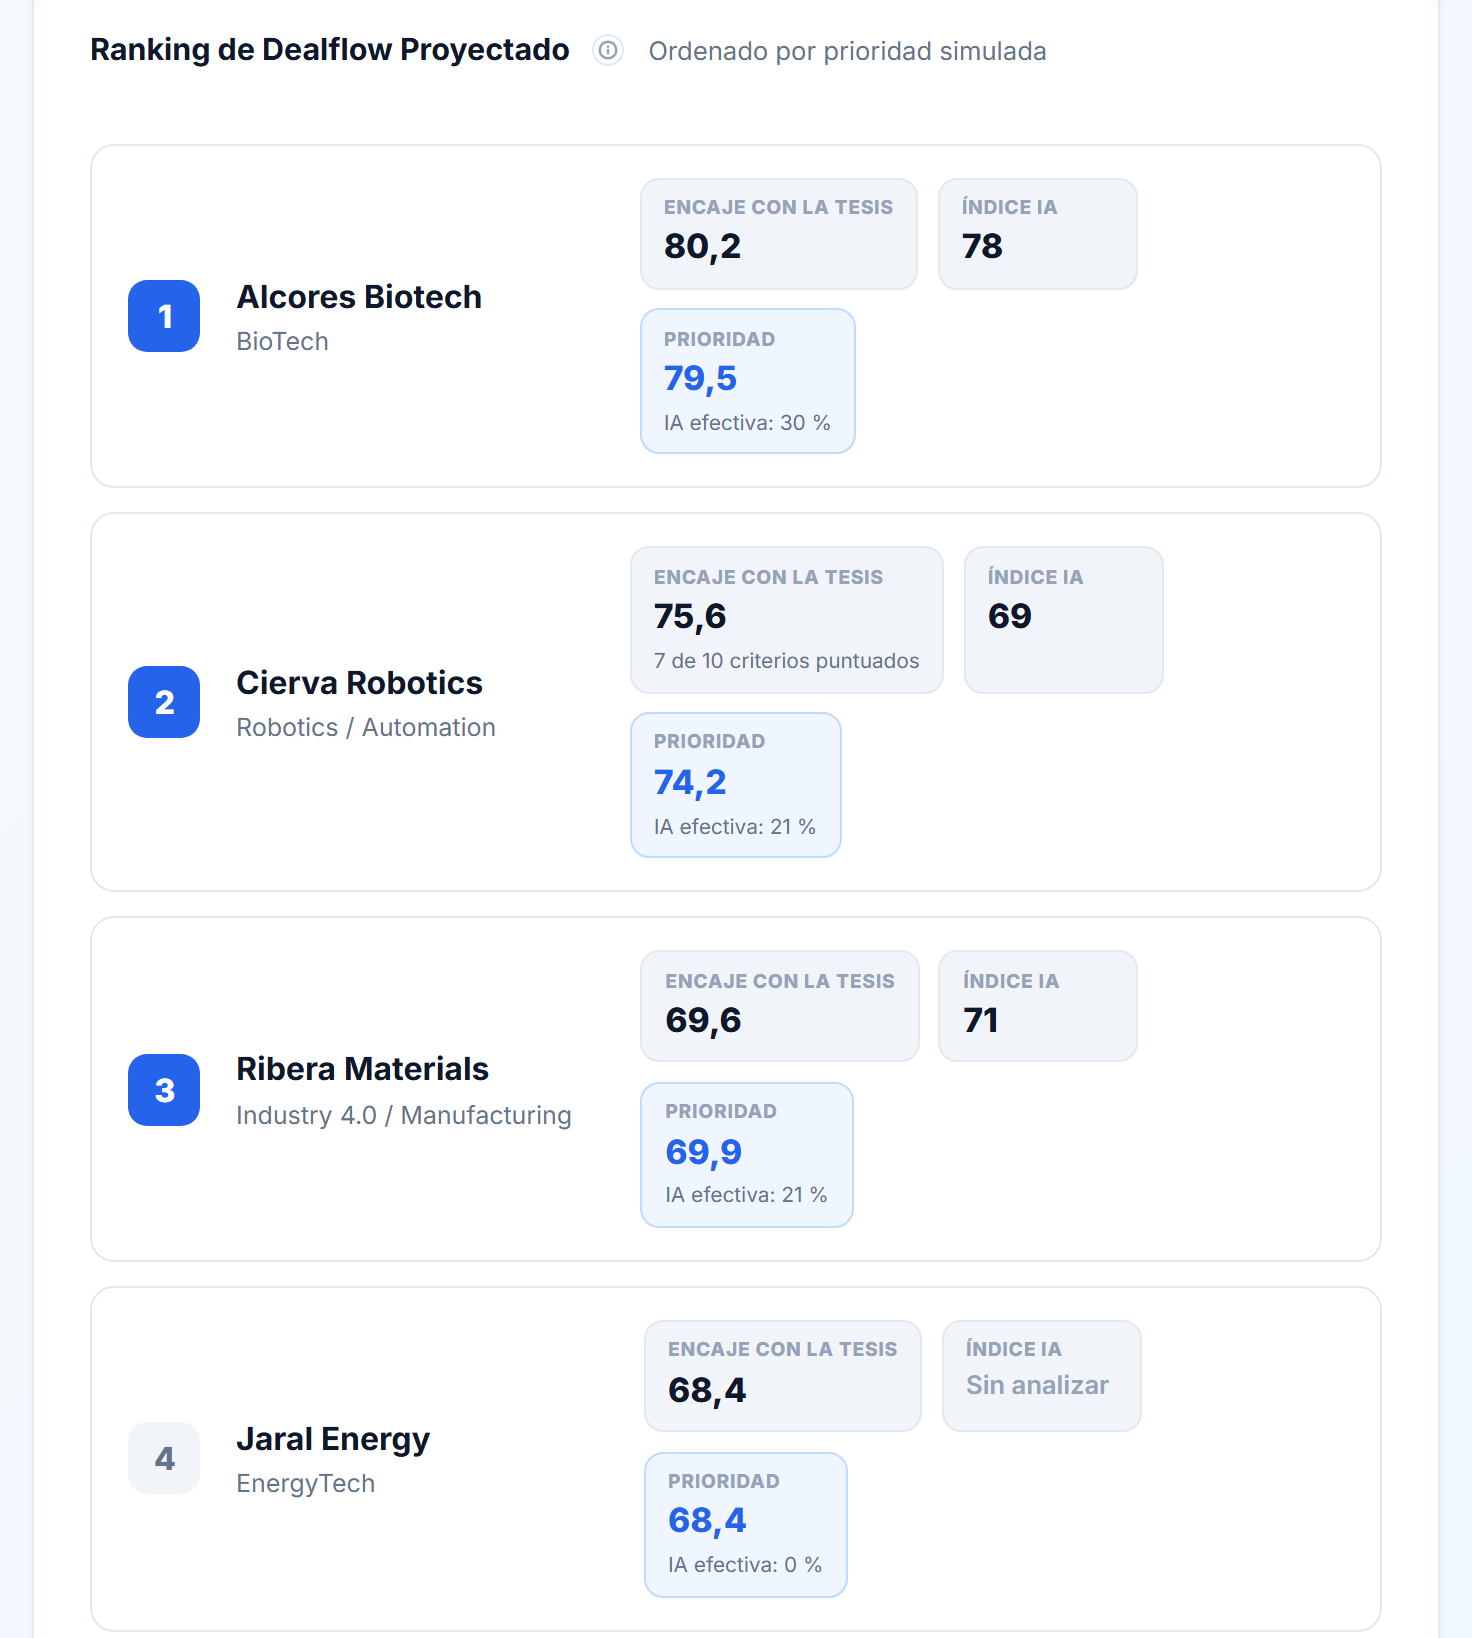
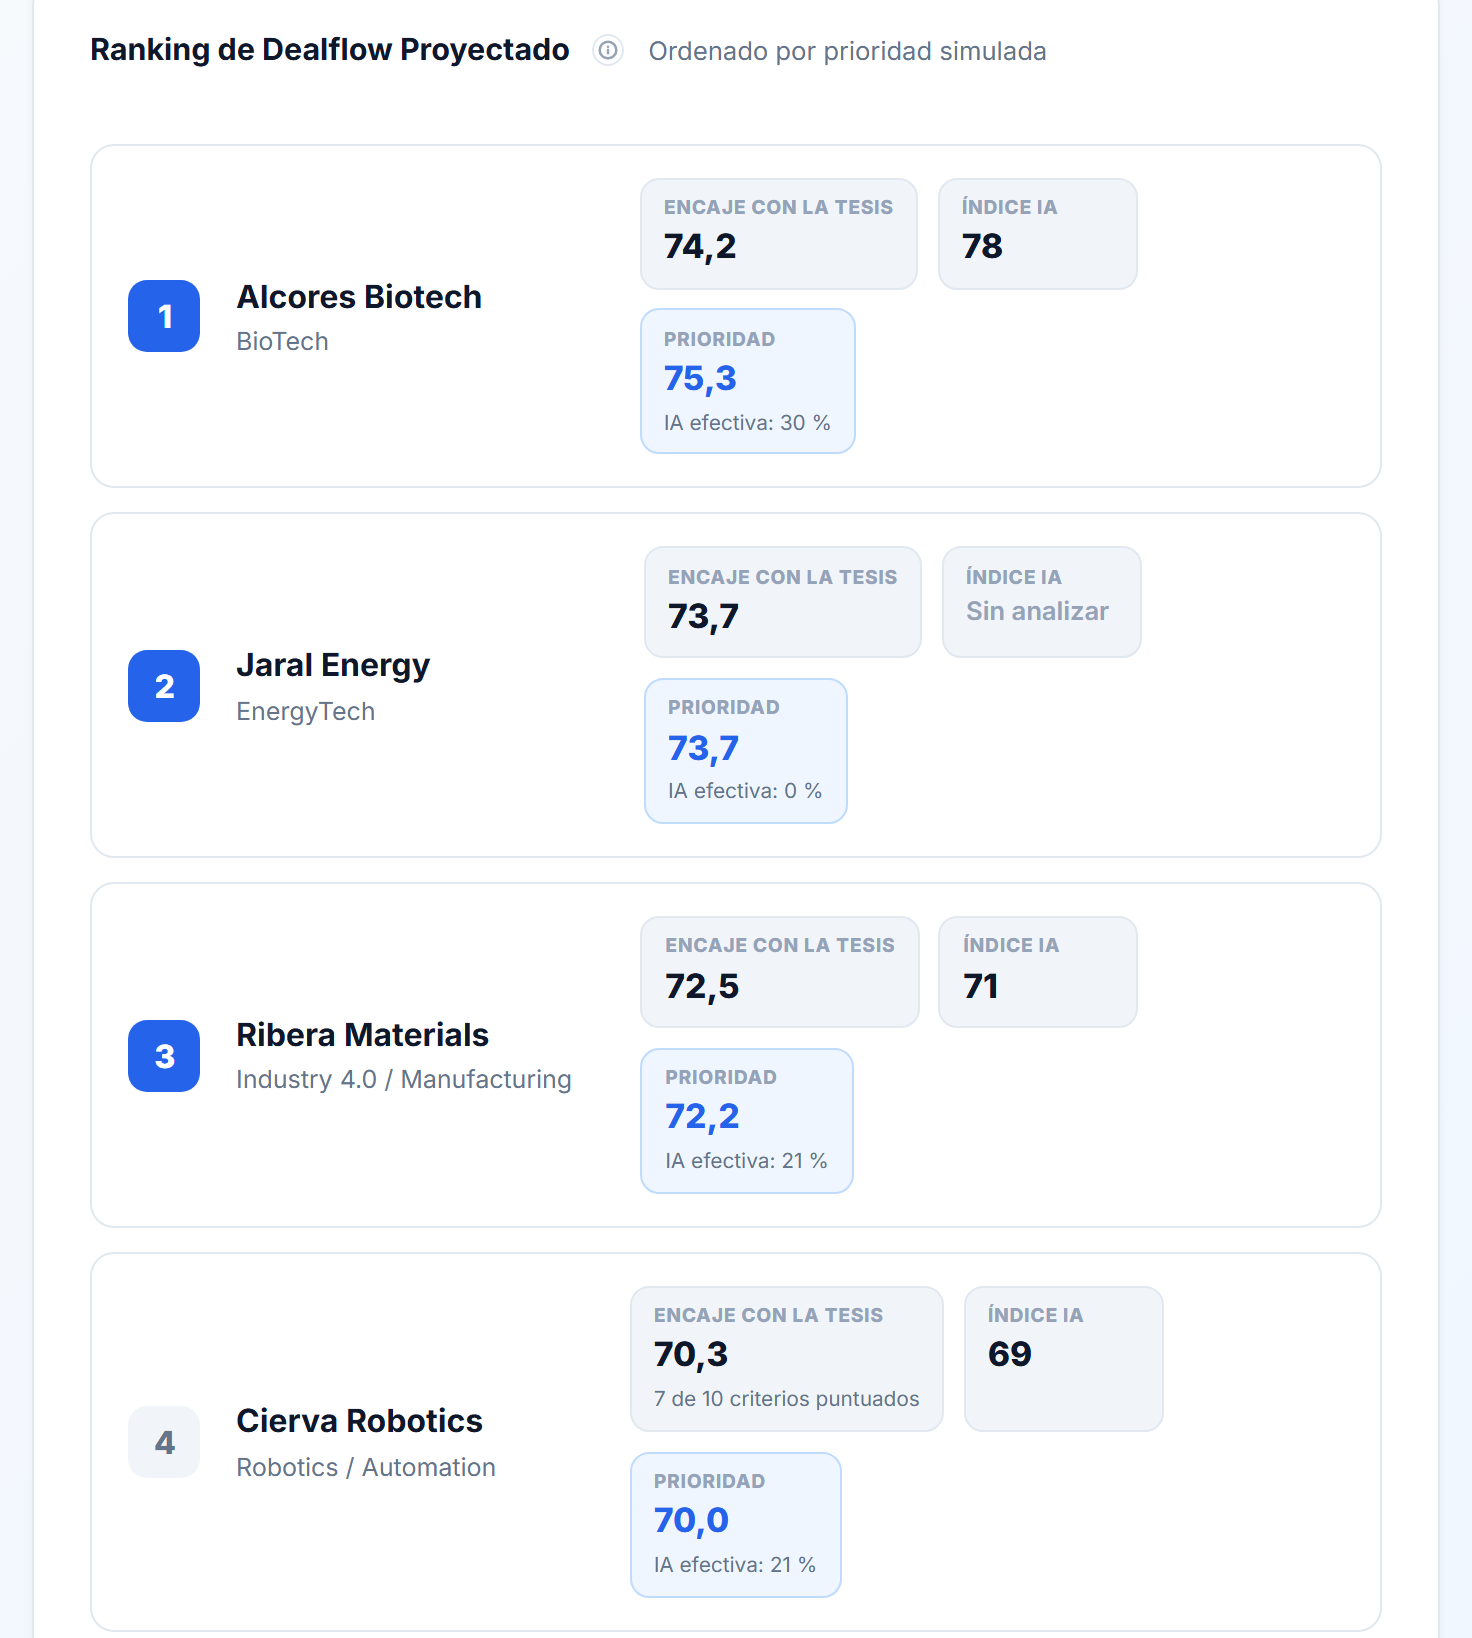
La tesis de la derecha es el mismo fondo después de subir clima y sostenibilidad y bajar innovación y escalabilidad — sumando 100 igualmente. Jaral Energy pasa del cuarto puesto al segundo sin que nadie haya tocado su expediente. Lo que ha cambiado es lo que el fondo dice que le importa.
Y la parte que hace que esto valga algo: el recálculo no lo hace vuestro navegador con una fórmula parecida a la de verdad. Lo hace el servidor, con el mismo motor con el que el producto puntúa. Lo que veis al mover un deslizador es exactamente lo que pasaría si lo guardaseis.
Esa distinción no es teórica. Una versión anterior de esta pantalla hacía las cuentas en el navegador, por su cuenta, leyendo cinco métricas generales como si fueran los diez criterios de la tesis y rellenando con un 5 lo que no encontraba. Resultado medido: nueve de los diez mandos no movían absolutamente nada. Un simulador que no calcula como el motor no simula. Entretiene.
Lo que no se sabe, no se rellena
Una empresa que nadie ha evaluado no tiene encaje. Ni un cero, ni una media: no lo tiene. Así que no compite en el ranking — se queda abajo, diciendo por qué y con la manera de arreglarlo.
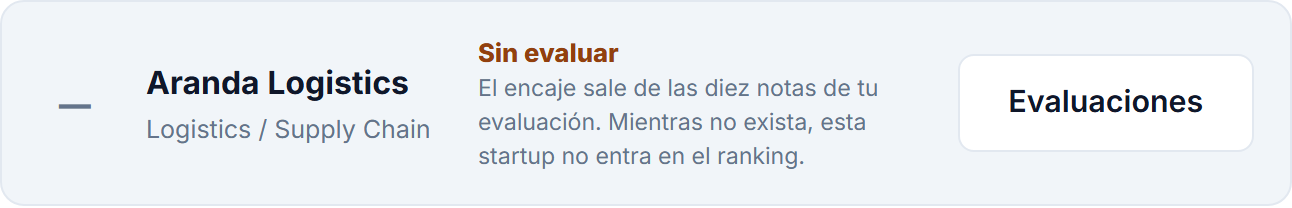
Con el índice de IA pasa lo mismo. En el ranking de arriba, Jaral Energy aparece como «sin analizar» — y su prioridad es sencillamente su encaje, con la IA pesando cero. No se promedia nada contra un número que no existe.
La IA pesa lo que vosotros digáis, y menos cuando no está segura
El fondo decide cuánto cuenta el índice de IA. En este ejemplo, un treinta por ciento. Pero ese número no se aplica tal cual: el motor lo corrige por la confianza del propio análisis — entero si es alta, siete décimas si es media, cuatro décimas si es baja.
Por eso el mismo ranking enseña tres cifras distintas para el mismo ajuste: 30 % efectivo en la empresa cuyo análisis es sólido, 21 % en la de confianza media, 12 % en la baja y 0 % en la que nadie ha analizado. El techo lo ponéis vosotros; el motor solo lo mueve hacia abajo, hacia vuestro propio criterio.
Y esto es lo que la primera entrega audita después
Una tesis dicha así no solo es más fácil de aplicar. Es lo que hace posible el bucle: como los pesos quedan guardados, y el encaje queda guardado, y los dos quedan pegados a la operación, dentro de tres años podréis preguntar si el criterio que fijasteis predijo algo. Eso es la primera entrega de esta serie, y solo funciona si esta ocurrió antes.
La serie: El criterio del fondo
¿Quieres ver vuestra tesis aplicada a vuestro propio dealflow?
Solicita acceso, fija vuestros diez pesos y mira cómo se reordena vuestro pipeline.
🚀 Solicitar invitación