Vuestro comité de inversión se reúne una vez al mes. Alguien presenta la operación, el analista defiende el memo, la due diligence está más o menos cerrada, se debate y se decide. La decisión se registra. El dinero sale. La vida sigue.
Tres años después, esa empresa ha sido adquirida, se ha convertido en un zombi o ha desaparecido discretamente. Sabéis cuál de las tres, por supuesto. Lo que casi con seguridad no sabéis es si el razonamiento que os llevó a invertir tuvo algo que ver con el resultado.
Vuestro último gran acierto, ¿fue criterio o fue suerte?
Es una pregunta incómoda, y lo es por un motivo muy concreto: la respuesta honesta es que nadie en la firma puede decíroslo. No porque no importe, sino porque la información necesaria para responderla está repartida entre un memo en una carpeta compartida, un checklist de due diligence que nadie volvió a abrir, un Excel de pipeline que se sobrescribió y un reporte trimestral que llegó por email y no se volvió a leer.
Este artículo trata del único proceso en el que Trakelt hace algo que no hemos encontrado en ningún otro sitio del mercado: auditar vuestro propio criterio de inversión con vuestros propios resultados cerrados.
Un sector que escribe sobre esto y nunca lo instrumenta
El venture capital lleva décadas hablando de aprender de sus errores. Bessemer Venture Partners convirtió el asunto en un género con su anti-portfolio, la lista pública de las empresas que dejó pasar y luego lamentó. Incontables fondos han copiado el formato. Y bastantes profesionales han señalado, con razón, que esas listas suelen ser un ejercicio de autocrítica simpática más que un ejercicio de medición.
Los consejos que encontraréis escritos son, de hecho, excelentes. Registrad el motivo de cada descarte y no solo el descarte, porque «valoración» y «no nos creímos el mercado» son modos de fallo distintos con soluciones distintas. Revisad los descartes con un calendario fijo y no solo cuando la siguiente ronda de un fundador sale en prensa y os obliga a la conversación. Y buscad el patrón en vez de reabrir el caso individual: la pregunta útil no es si había que haber dicho que sí a aquella operación, sino qué tienen en común vuestros últimos treinta descartes, y si eso es una tesis o un punto ciego.
Todo razonable. Todo manual. Y todo, en la práctica, lo primero que se cae del calendario cuando el trimestre se complica.
El hueco no es de voluntad. Es que responder a la pregunta exige algo que casi nunca está disponible cuando llega el momento de hacérsela.
Lo que hace falta para poder responder
Conviene decir por qué la pregunta es difícil, porque no lo es por matemáticas. Para saber si vuestro criterio funcionó hay que tener a mano seis cosas a la vez, sobre la misma operación y tal como estaban en el momento en que ocurrieron:
- la nota que le puso vuestro motor de evaluación el día que entró;
- cuántos días pasó en el pipeline desde que llegó hasta que se firmó;
- cómo estaba realmente la due diligence al firmar, y no cómo se cerró después;
- qué recomendaba el investment memo;
- qué banderas levantó el primer reporte de cartera;
- y cómo acabó la empresa.
Falta una sola de las seis y la pregunta se queda sin respuesta. No a medias: sin respuesta. Sin la diligencia no podéis saber si cerrar con deberes pendientes os está costando dinero. Sin la fecha de entrada no podéis saber si las operaciones que corrieron demasiado son justamente las que salieron mal. Sin la recomendación del memo no hay forma de comprobar si vuestro documento más trabajado predice algo.
Y normalmente están dispersas por un motivo que no es la desidia. Cada una se produce en un momento distinto, la firma una persona distinta y sirve a un propósito inmediato distinto. Sobre todo: ninguna se escribe para volver a leerse. Un memo existe para convencer al comité; en cuanto el comité decide, el memo ya ha hecho su trabajo. Nadie redacta un memo pensando que dentro de cuatro años va a ser una prueba.
La diferencia: la operación vive entera dentro, desde el principio
En Trakelt, la startup no es un PDF que os llegó por correo ni una fila de vuestra hoja de cálculo que apunta a un mundo exterior. Es una cuenta que vive dentro de la plataforma desde el primer día, con su ronda, su documentación, su cap table y su seguimiento posterior. Ese mundo exterior está aquí dentro.
Y como la evaluación, la diligencia, el memo, el comité, los reportes y el resultado se producen todos sobre ese mismo expediente, las seis piezas no hay que reunirlas: ya estaban juntas. El día que registráis cómo acabó una participada no hay nada que reconstruir, porque la prueba se llevaba escribiendo sola desde el principio, como efecto secundario de llevar el proceso con normalidad.
Ese es el punto entero. Nadie tuvo que hacer trabajo extra «para el post-mortem», que es exactamente el trabajo extra que nunca se hace. Y es también la razón por la que esto no se añade después con una importación: se pueden importar contactos, empresas y fechas. No se puede importar cómo estaba vuestra due diligence el día que firmasteis.
El recorrido completo, fase a fase
Conviene verlo entero, porque «está todo dentro» es muy fácil de decir. Estas son las fases por las que pasa una operación y lo que se hace en cada una. Los rótulos en versalita no son una metáfora: son los estados reales que guarda la ficha de la operación.
- Explorar oportunidades y bandeja de trabajo
- Propuesta del analista al responsable
- Invitación directa a una startup
- Cribado con motivo de descarte registrado
- Tesis del fondo con criterios ponderados que suman 100
- Evaluación con el motor de scoring
- Informe de analista, uno por analista y sin verse entre ellos
- Consenso entre criterio humano e IA, con factor de confianza
- Simulador de tesis sobre vuestro propio dealflow
- Checklist de due diligence por categorías, con evidencia adjunta
- Deal room y cap table compartidos por la startup
- Investment memo con matriz de riesgos, escenarios de retorno y condiciones
- Peticiones de información al fundador, aprobadas antes de salir
- Comité con quórum configurable por la firma
- Voto a favor, en contra o abstención, cada uno con su motivación
- Separación de funciones: quien vota en comité no toca el análisis
- Term sheet con versiones, negociación y doble firma
- Cierre y ejecución de la inversión
- Reportes periódicos con banderas de alerta
- Posiciones que se revalorizan con las rondas posteriores
- Simulador de escenarios de cartera, restricciones y previsión
- Registro del resultado final y su MOIC real
El resultado de la fase 5 se cruza con lo que decidisteis en las fases 2, 3 y 4. De ahí sale la calibración: qué señales vuestras predijeron algo y cuáles no. Ese retorno es el resto de este artículo.
Ninguna de esas fases es un campo de texto donde se apunta lo que pasó: es la pantalla donde pasa. La due diligence, por ejemplo, no es un adjunto con una hoja de cálculo — es un checklist por categorías, con su prioridad, su evidencia y el motivo por el que un ítem concreto está bloqueado.
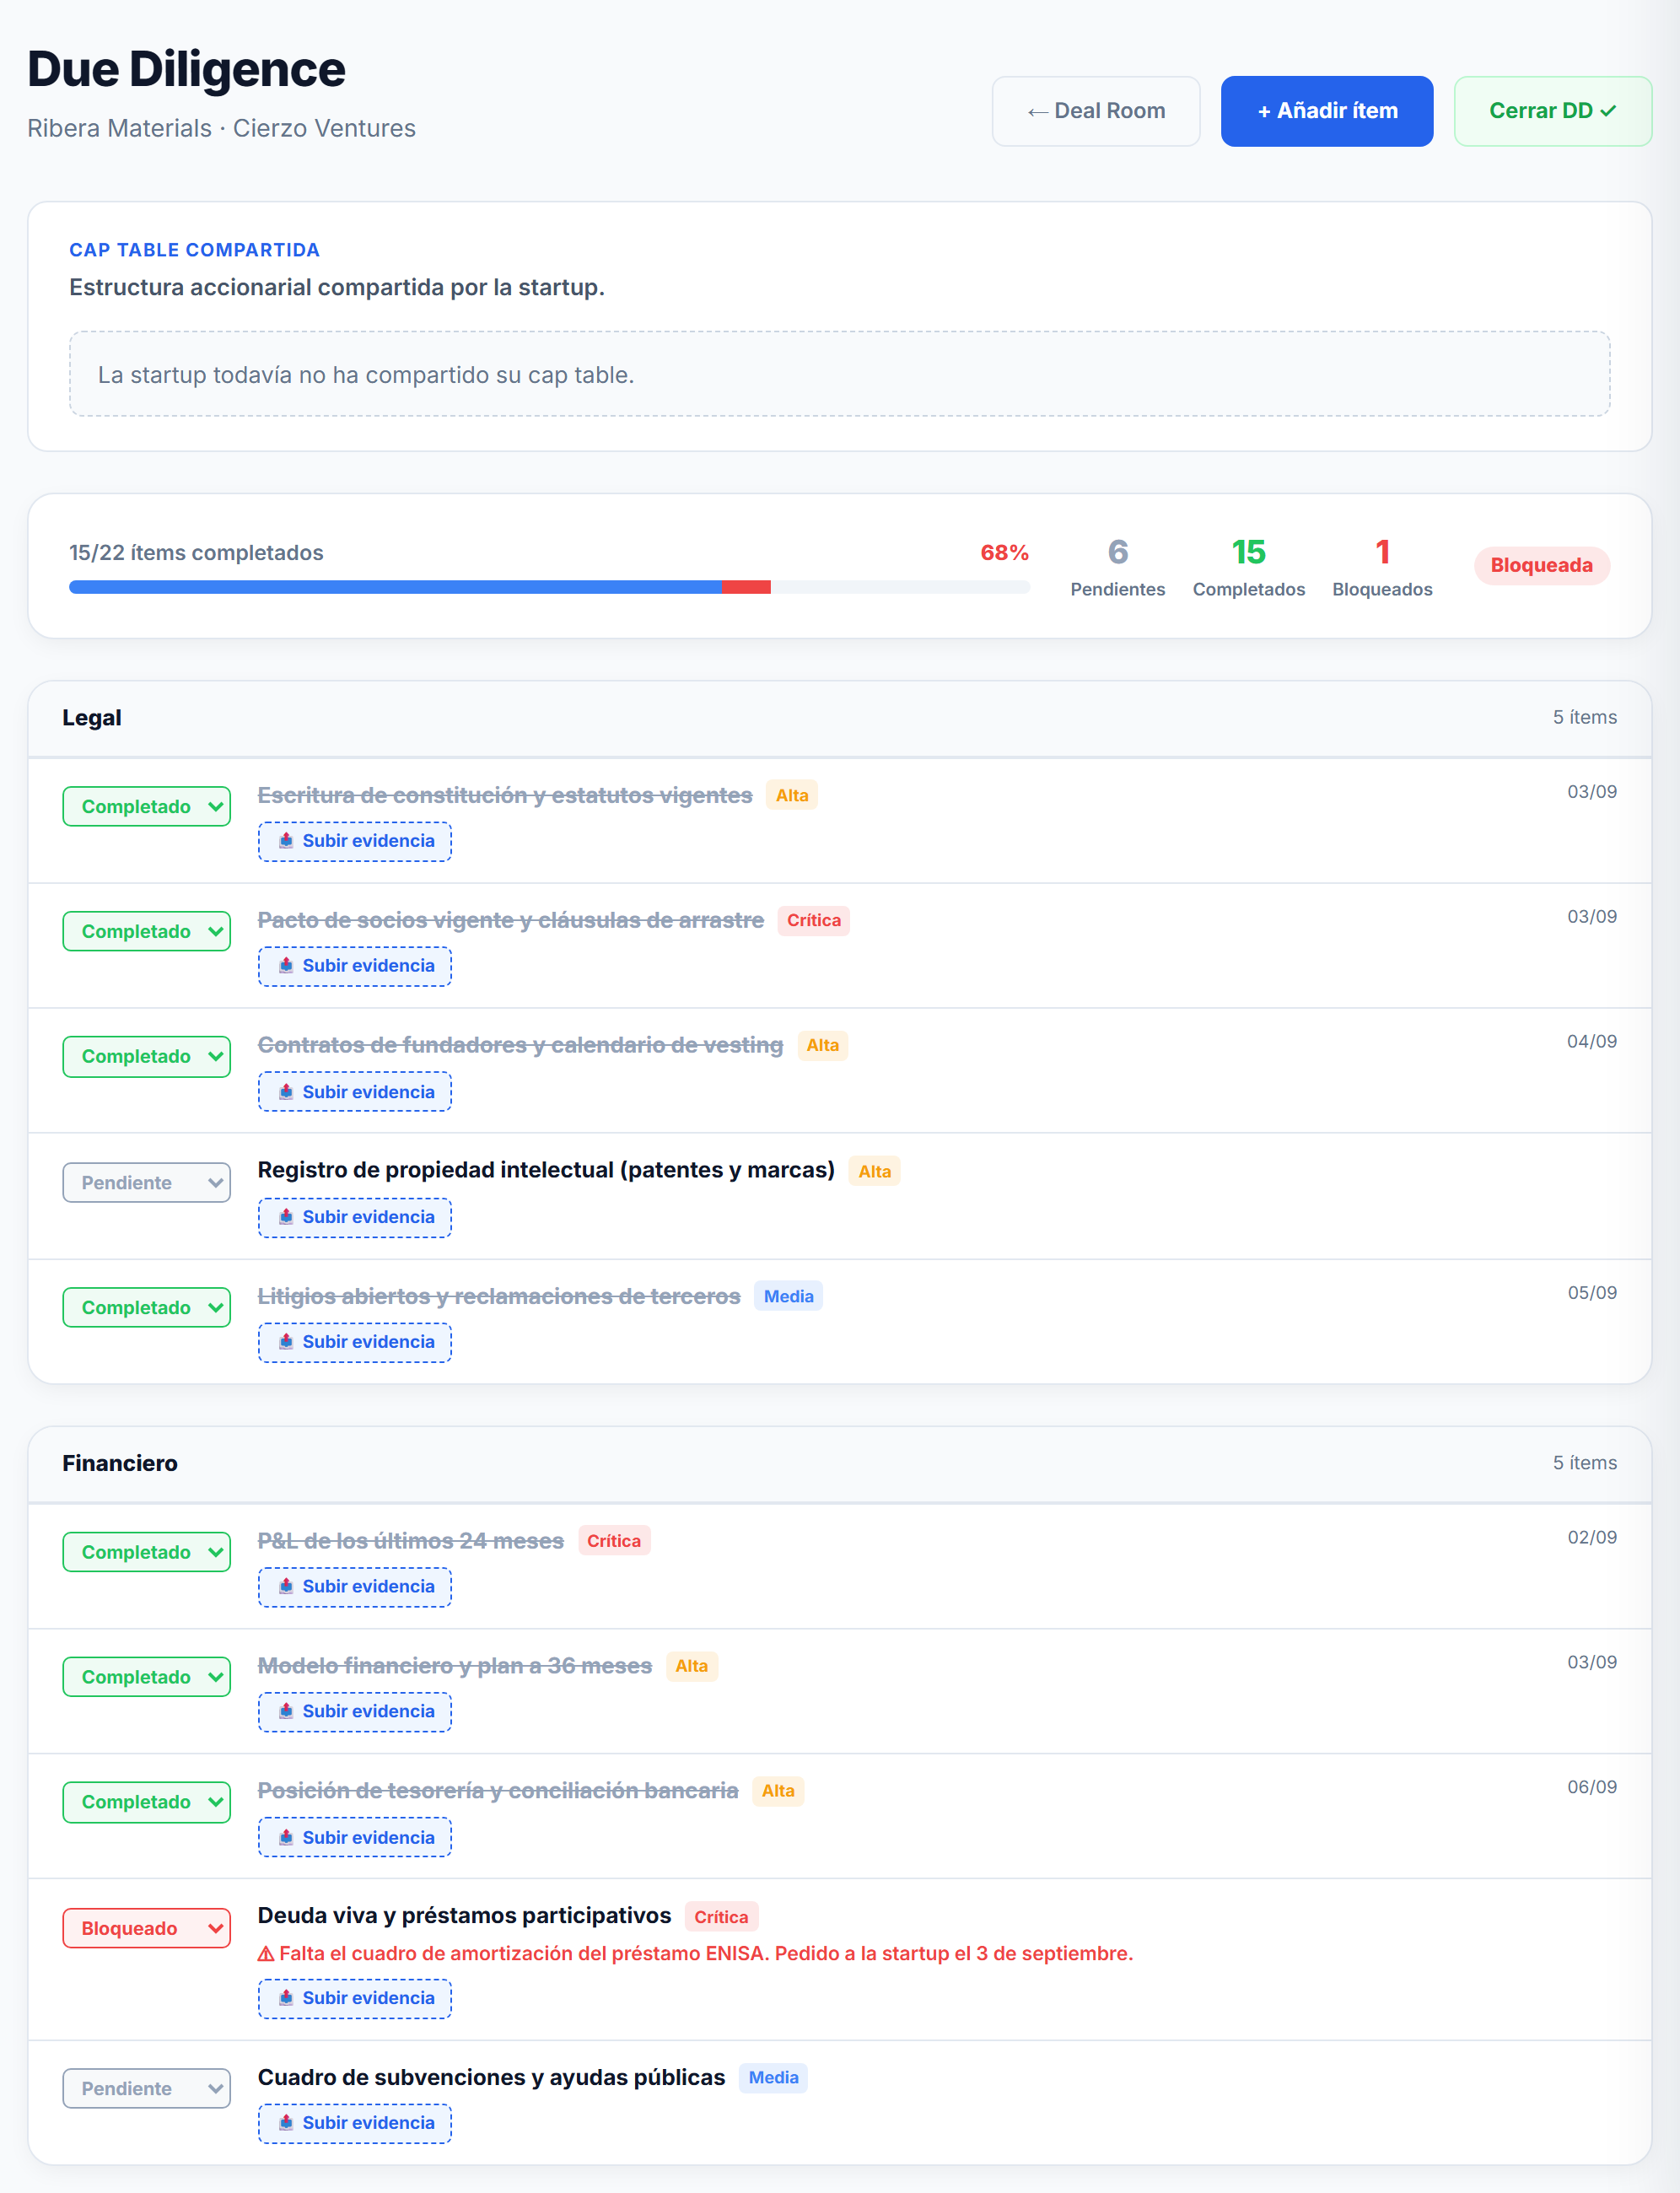
Fijaos en ese ítem bloqueado, porque es el ejemplo entero en una línea. Hoy es una molestia operativa. Dentro de cuatro años, cuando esta participada tenga un desenlace, es el dato que una de las reglas del motor va a cruzar con ese desenlace para deciros si cerrar operaciones con deberes pendientes os sale caro.
Con la decisión pasa lo mismo. Un comité no es una reunión que alguien resume después en un acta: es una votación con un quórum que fija la firma, donde cada voto lleva escrito su porqué y donde quien vota no es quien ha hecho el análisis.
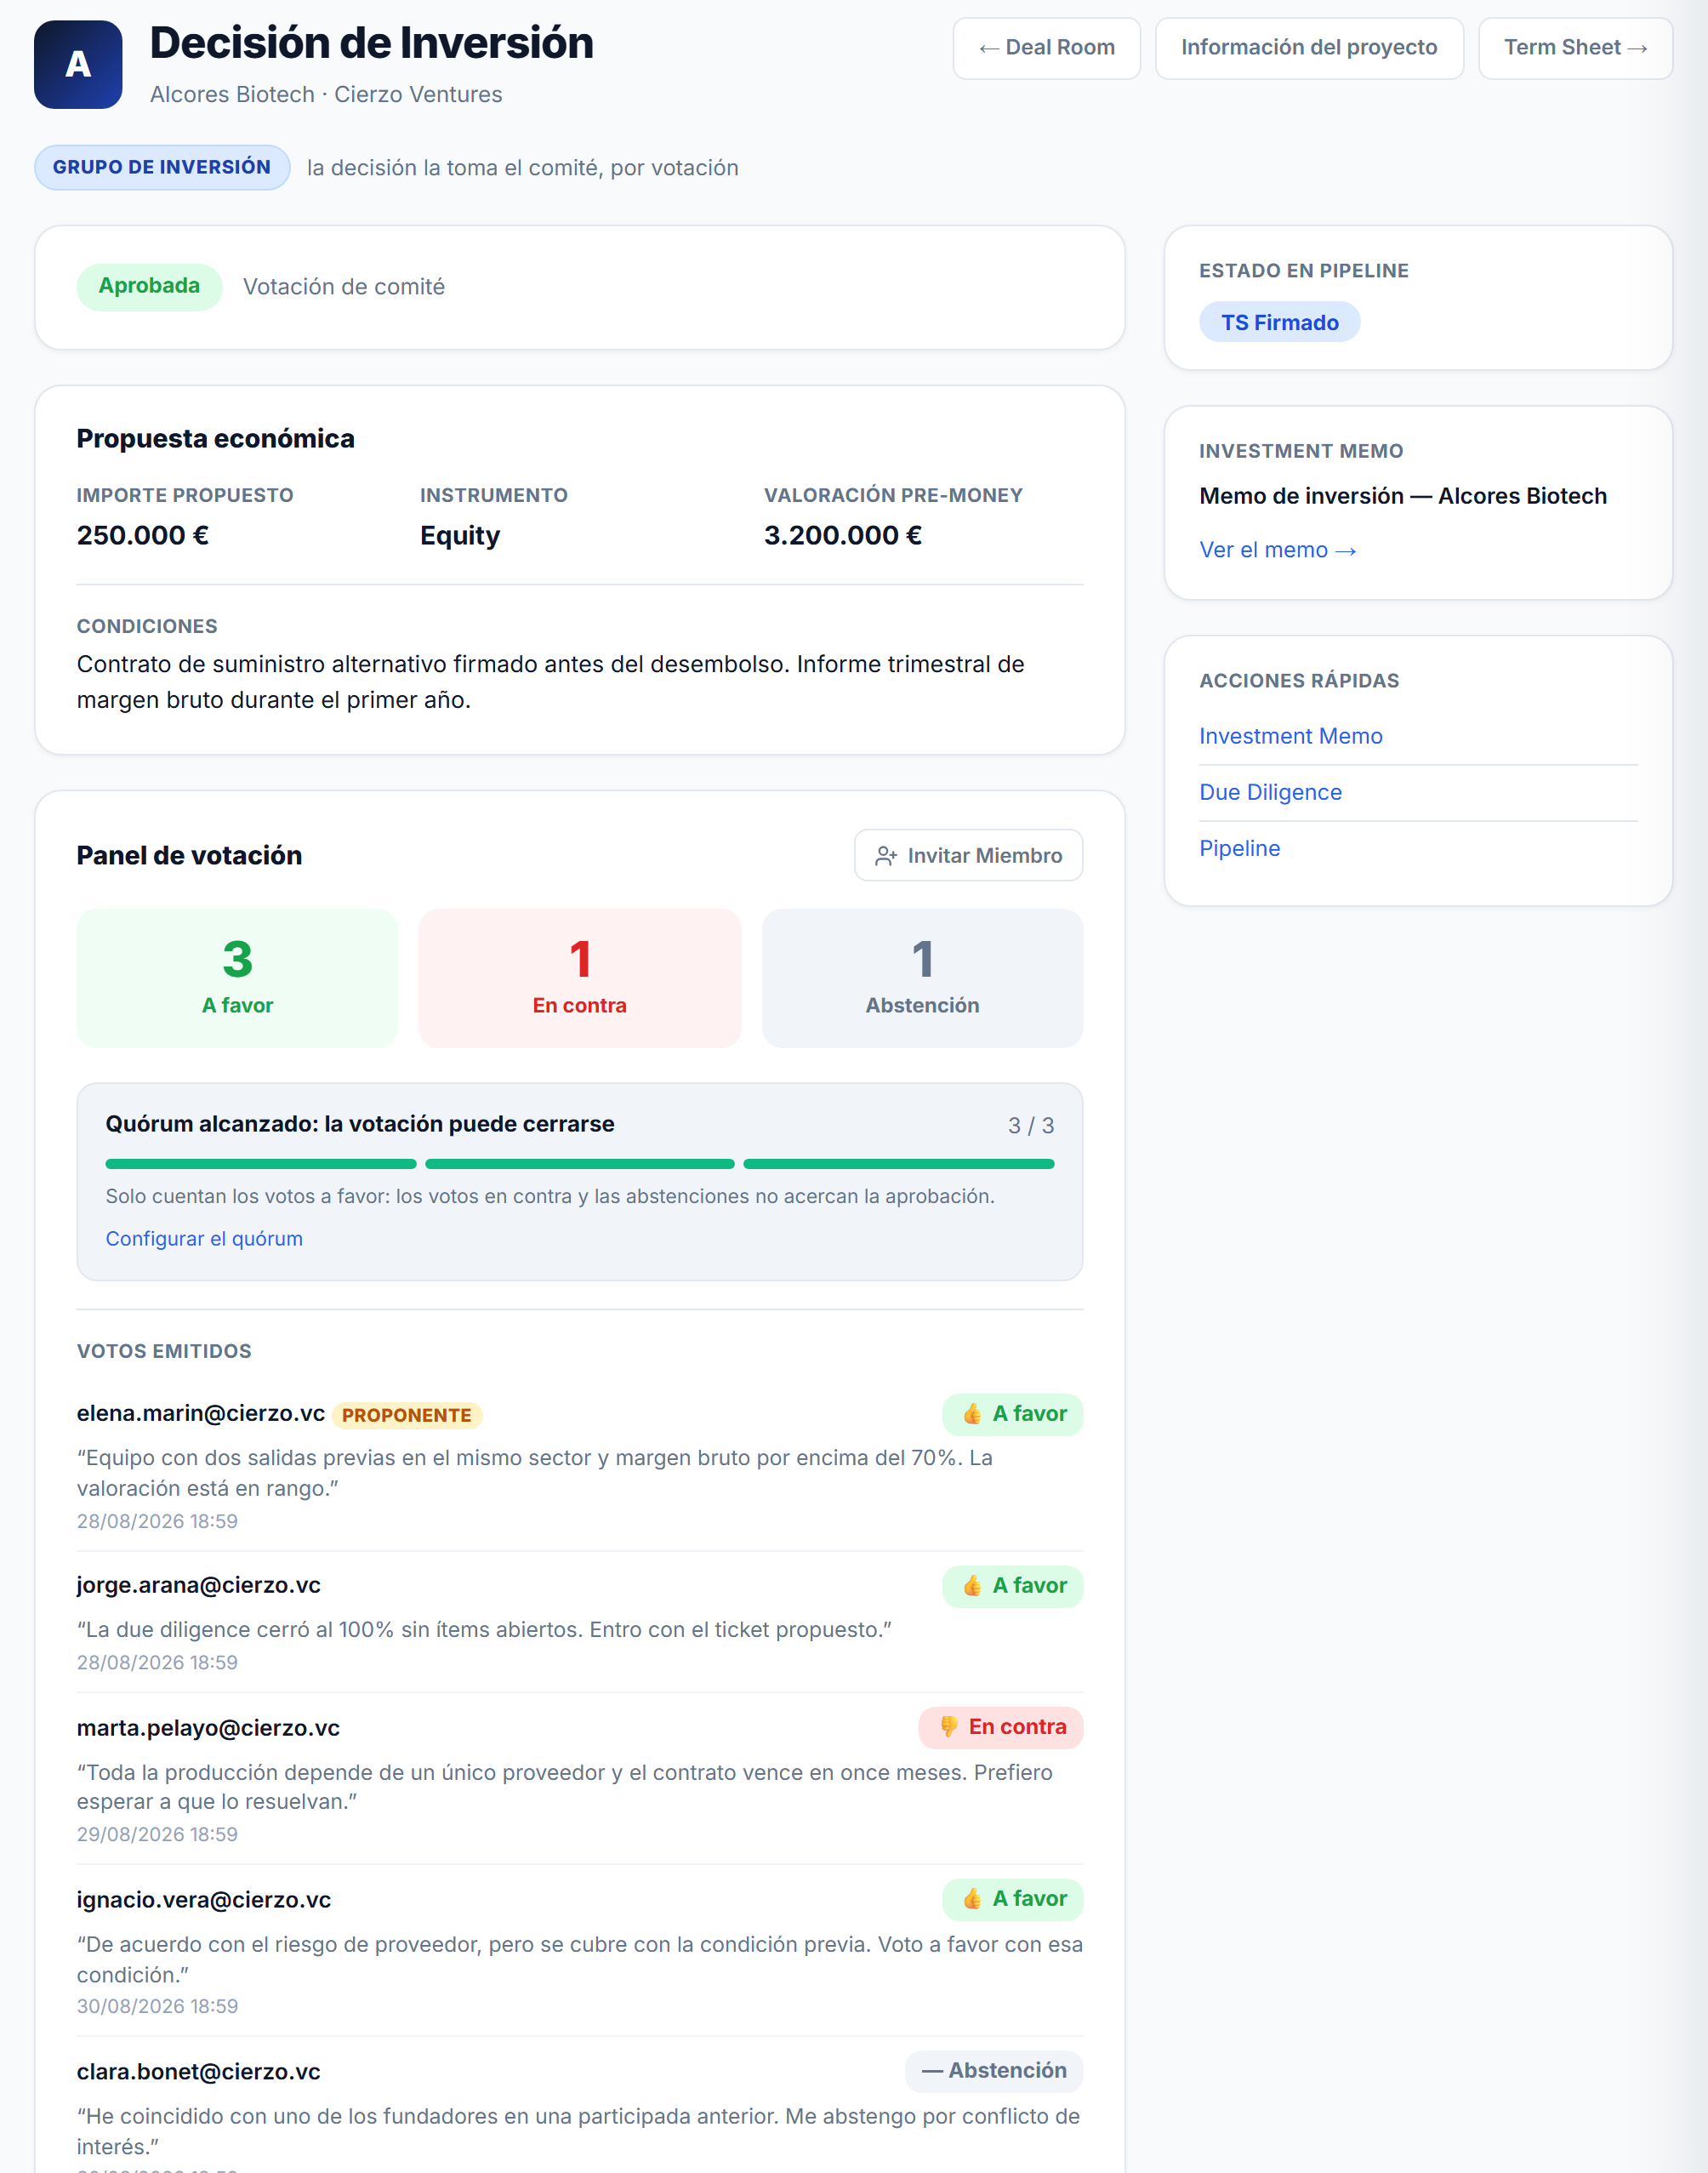
El voto en contra de ese comité dice que toda la producción depende de un único proveedor. Si dentro de tres años esta participada va mal, esa objeción seguirá ahí, con su fecha y su nombre, al lado del resultado. Nadie va a tener que recordar si alguien lo advirtió.
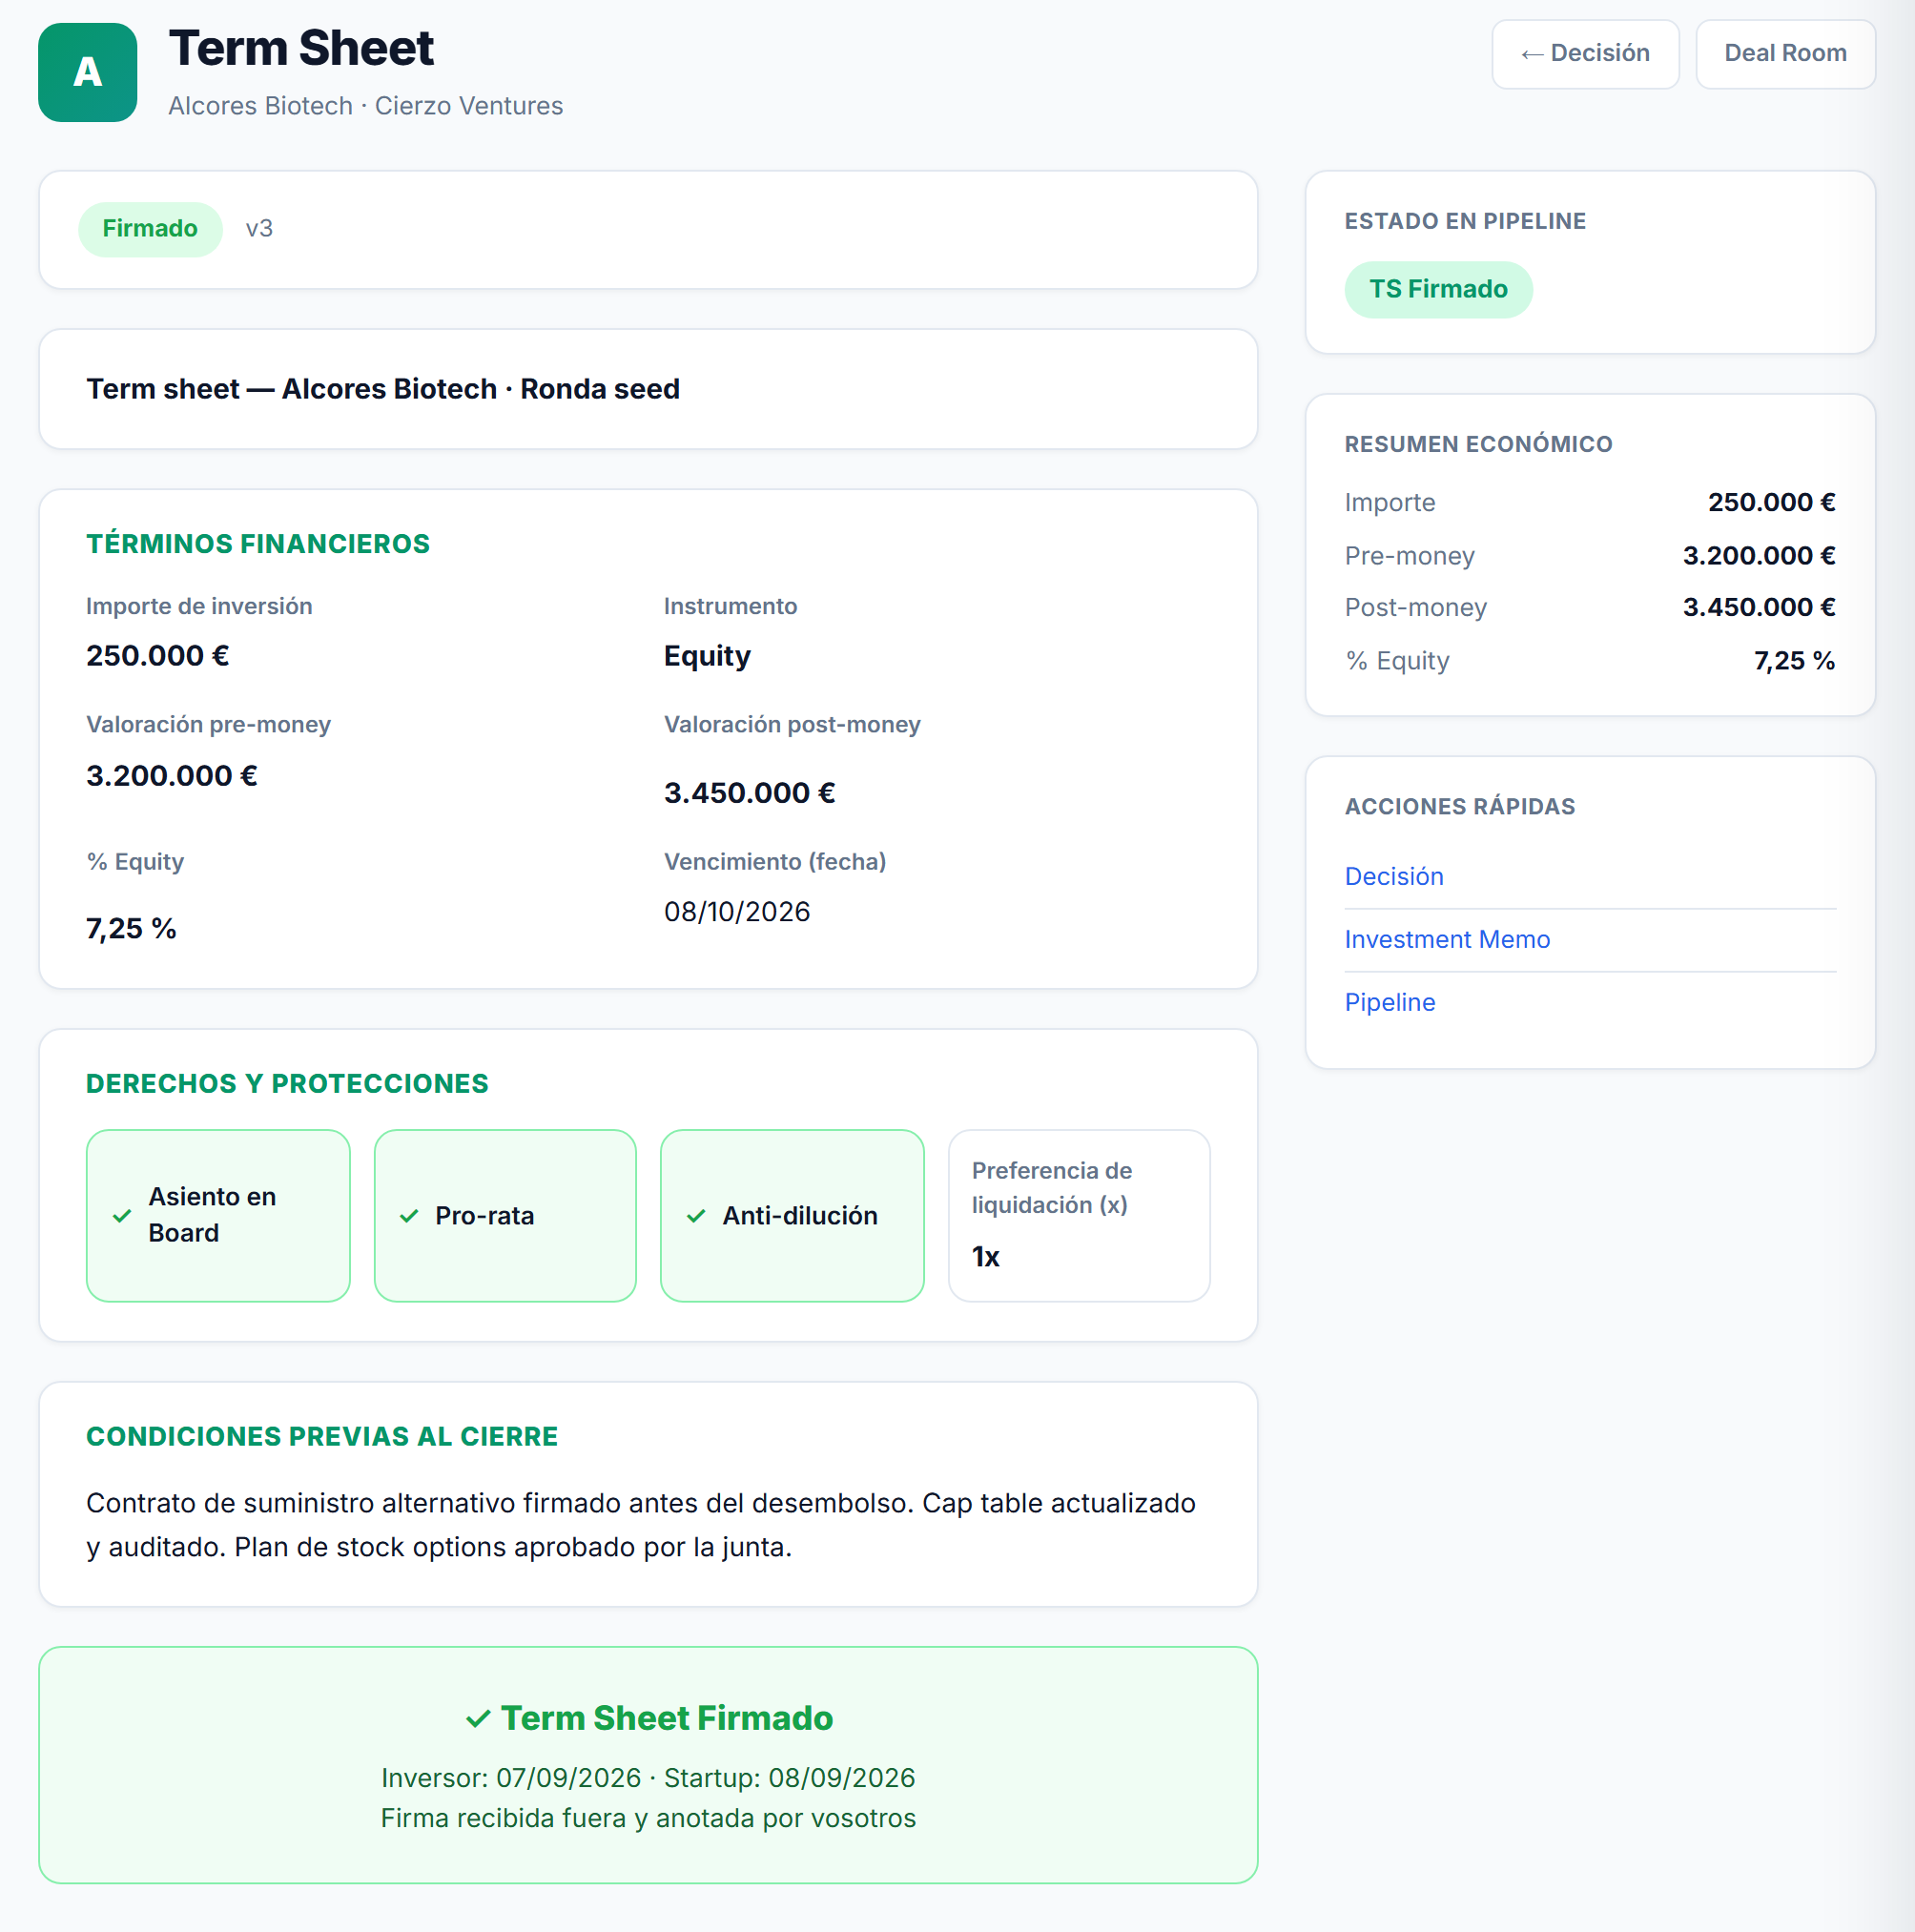
Detrás va el term sheet, con sus versiones, su negociación y la firma de las dos partes: la del fondo y la de la startup, que firma desde su propio panel.
Y para decidir cuánto va a cada una, el escenario completo de cartera: el reparto del presupuesto, la reserva para follow-on, el equity que sale de cada ronda y el rango de resultado del conjunto.
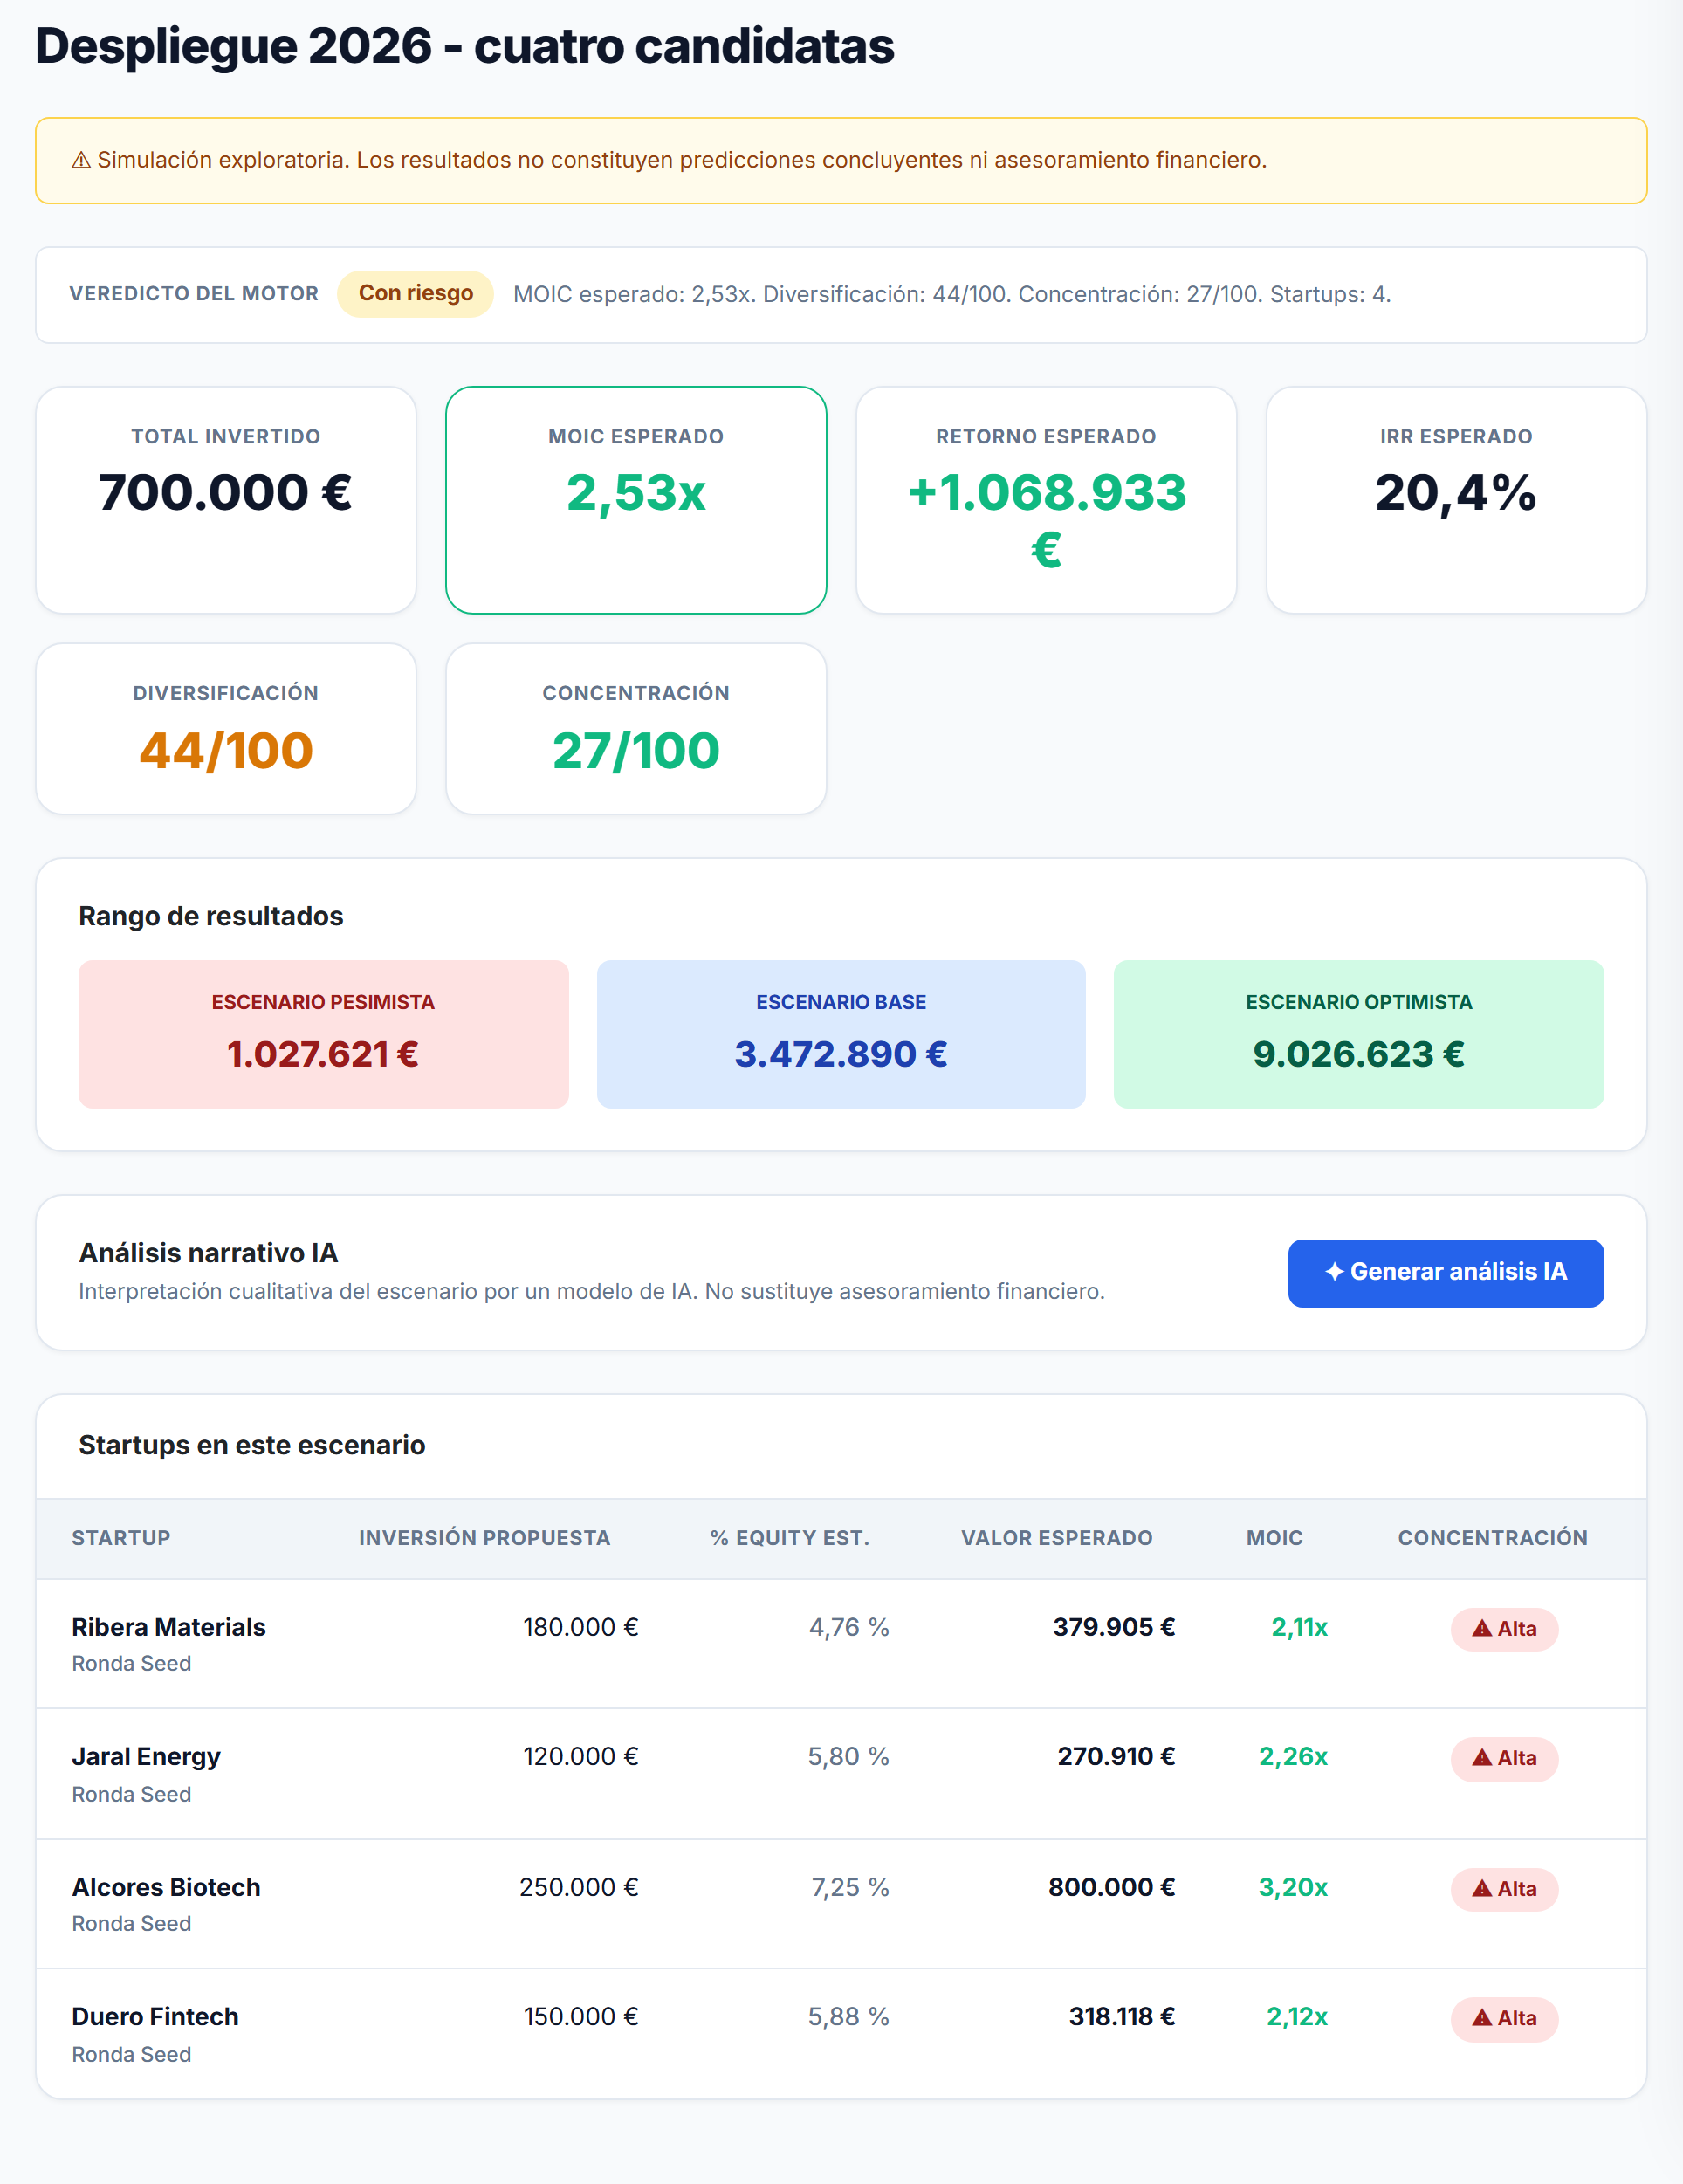
Merece la pena detenerse en dos detalles de esa pantalla. El primero es que el motor califica el escenario de con riesgo y explica por qué: una diversificación de 44 sobre 100 con cuatro posiciones. El segundo es el aviso de arriba, que no es un adorno legal: una simulación es una hipótesis, y el producto lo dice antes de que nadie la confunda con una previsión.
Empieza por registrar lo que de verdad pasó
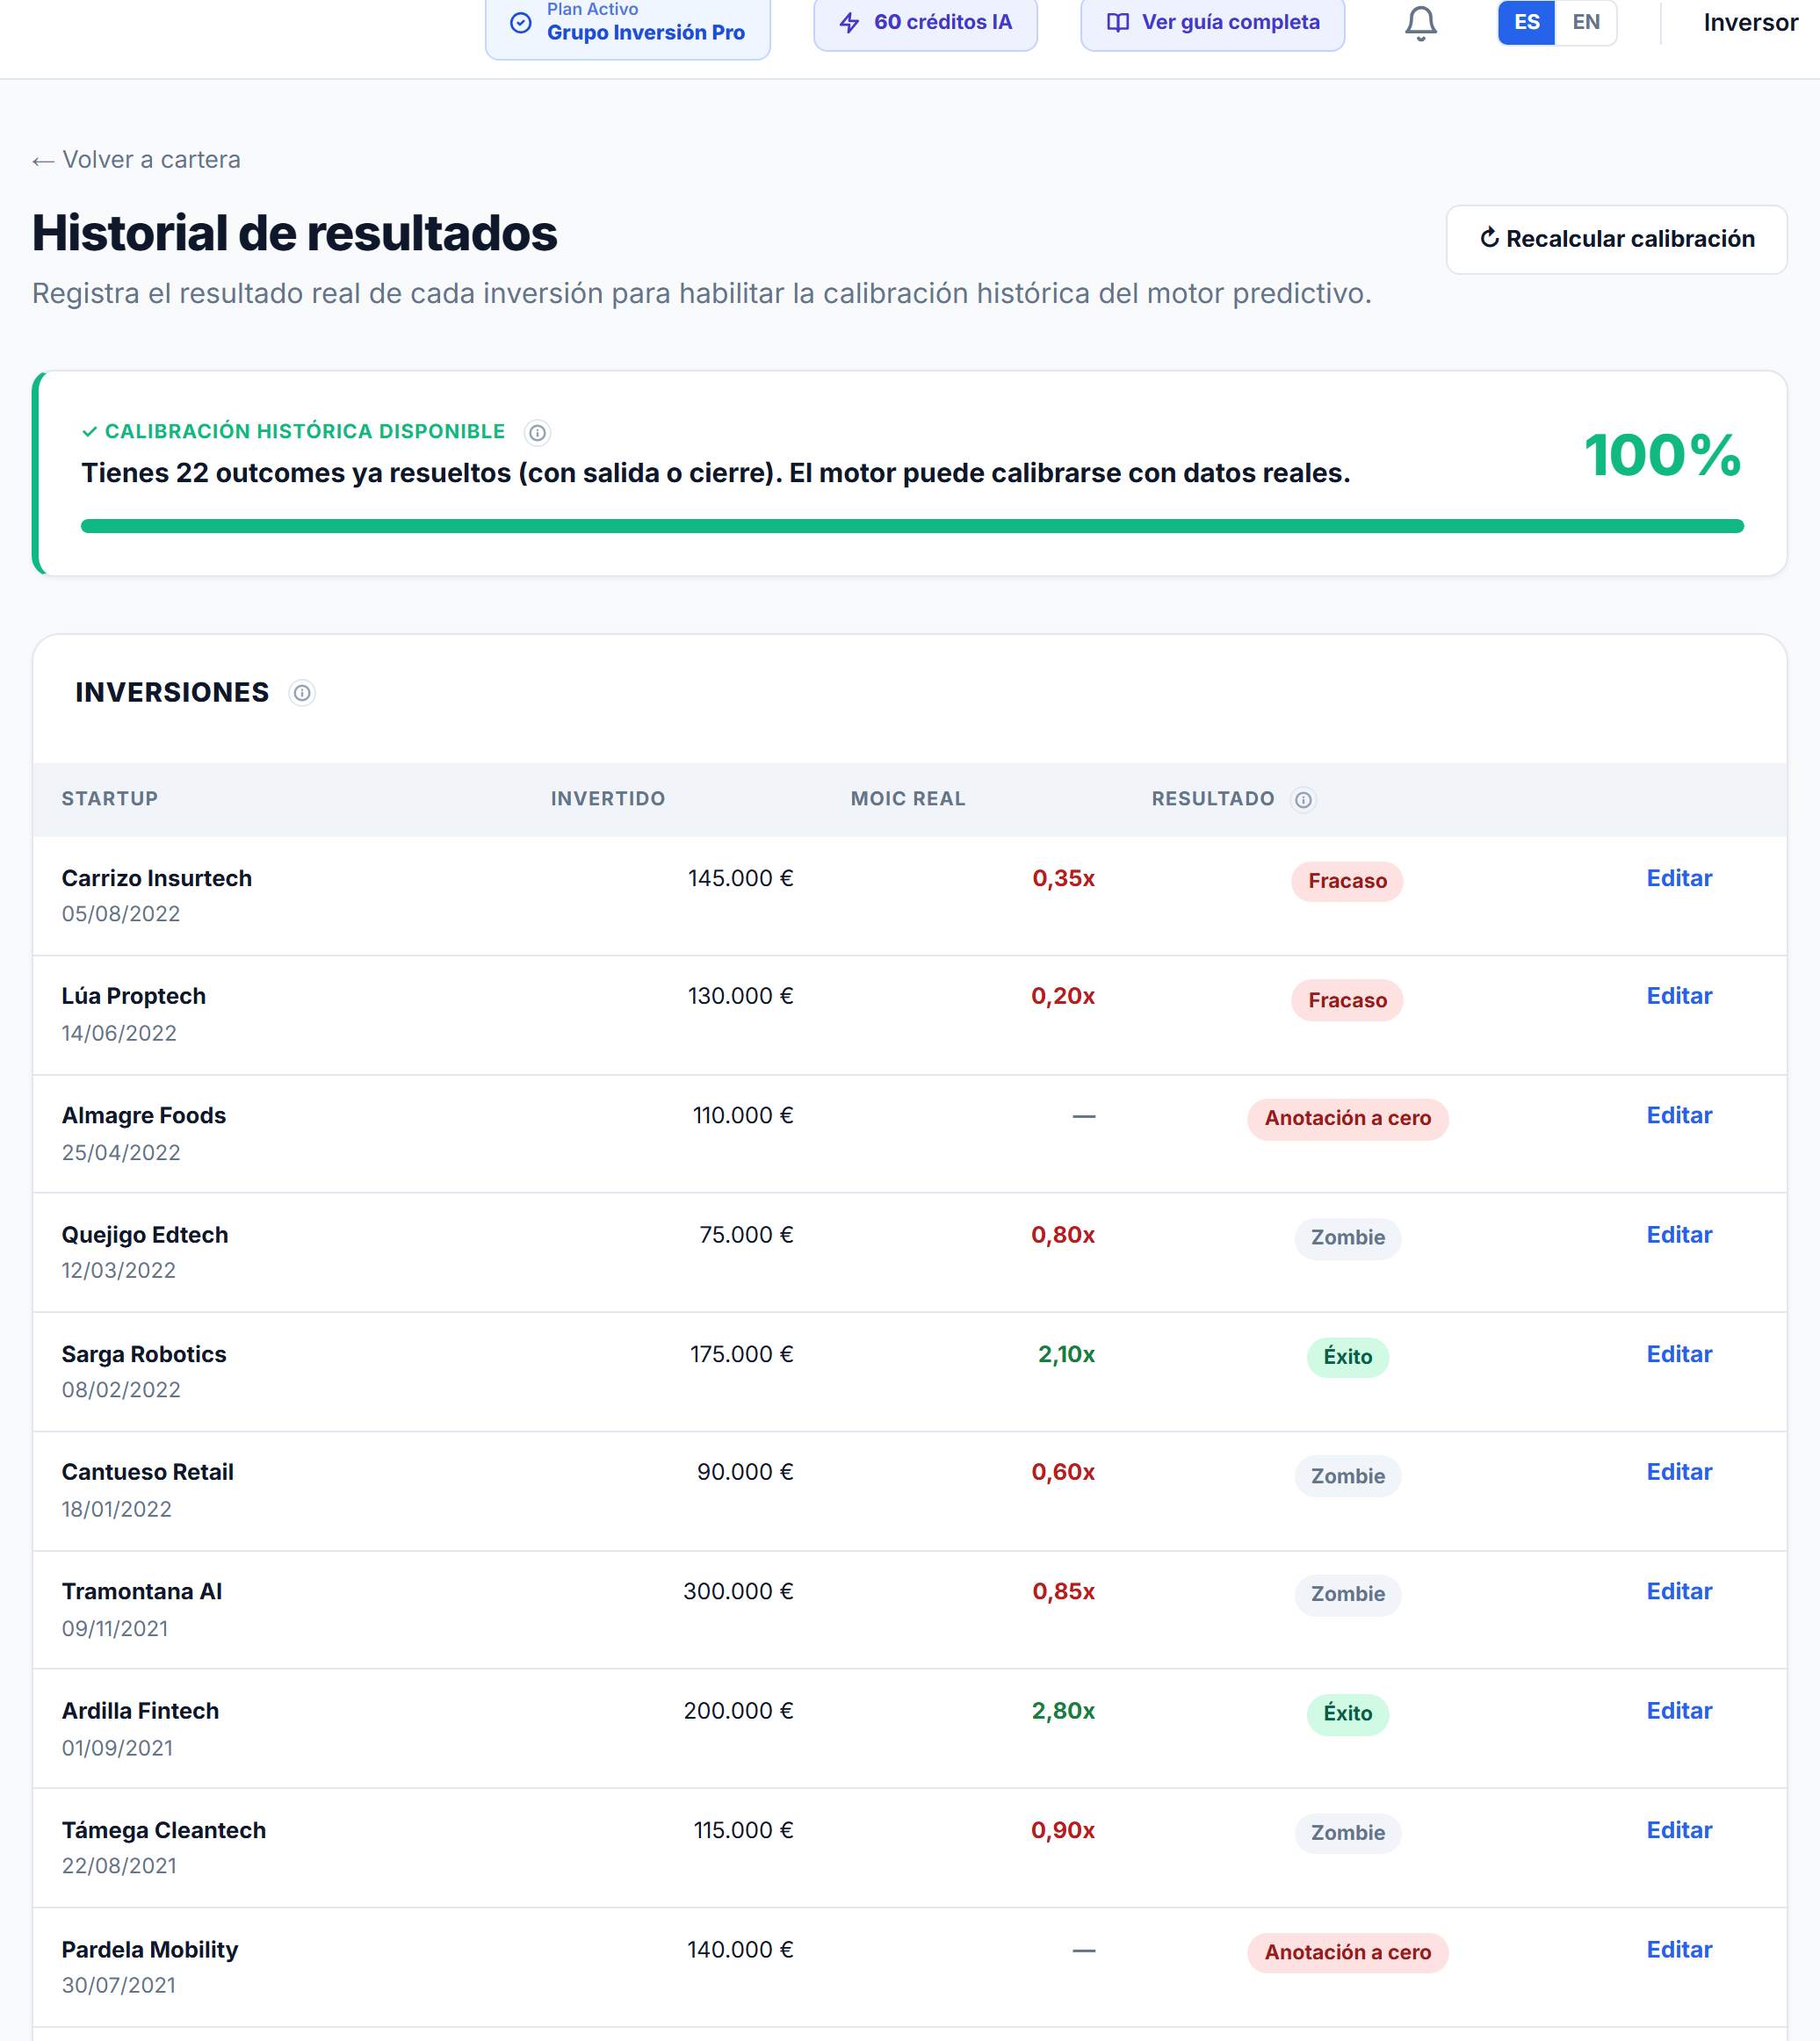
La entrada es deliberadamente aburrida. De cada participada se registra cómo terminó: salida con éxito, adquisición, salida a bolsa, fracaso, anotación a cero, o el zombi que ni muere ni crece. El MOIC real va con ello.
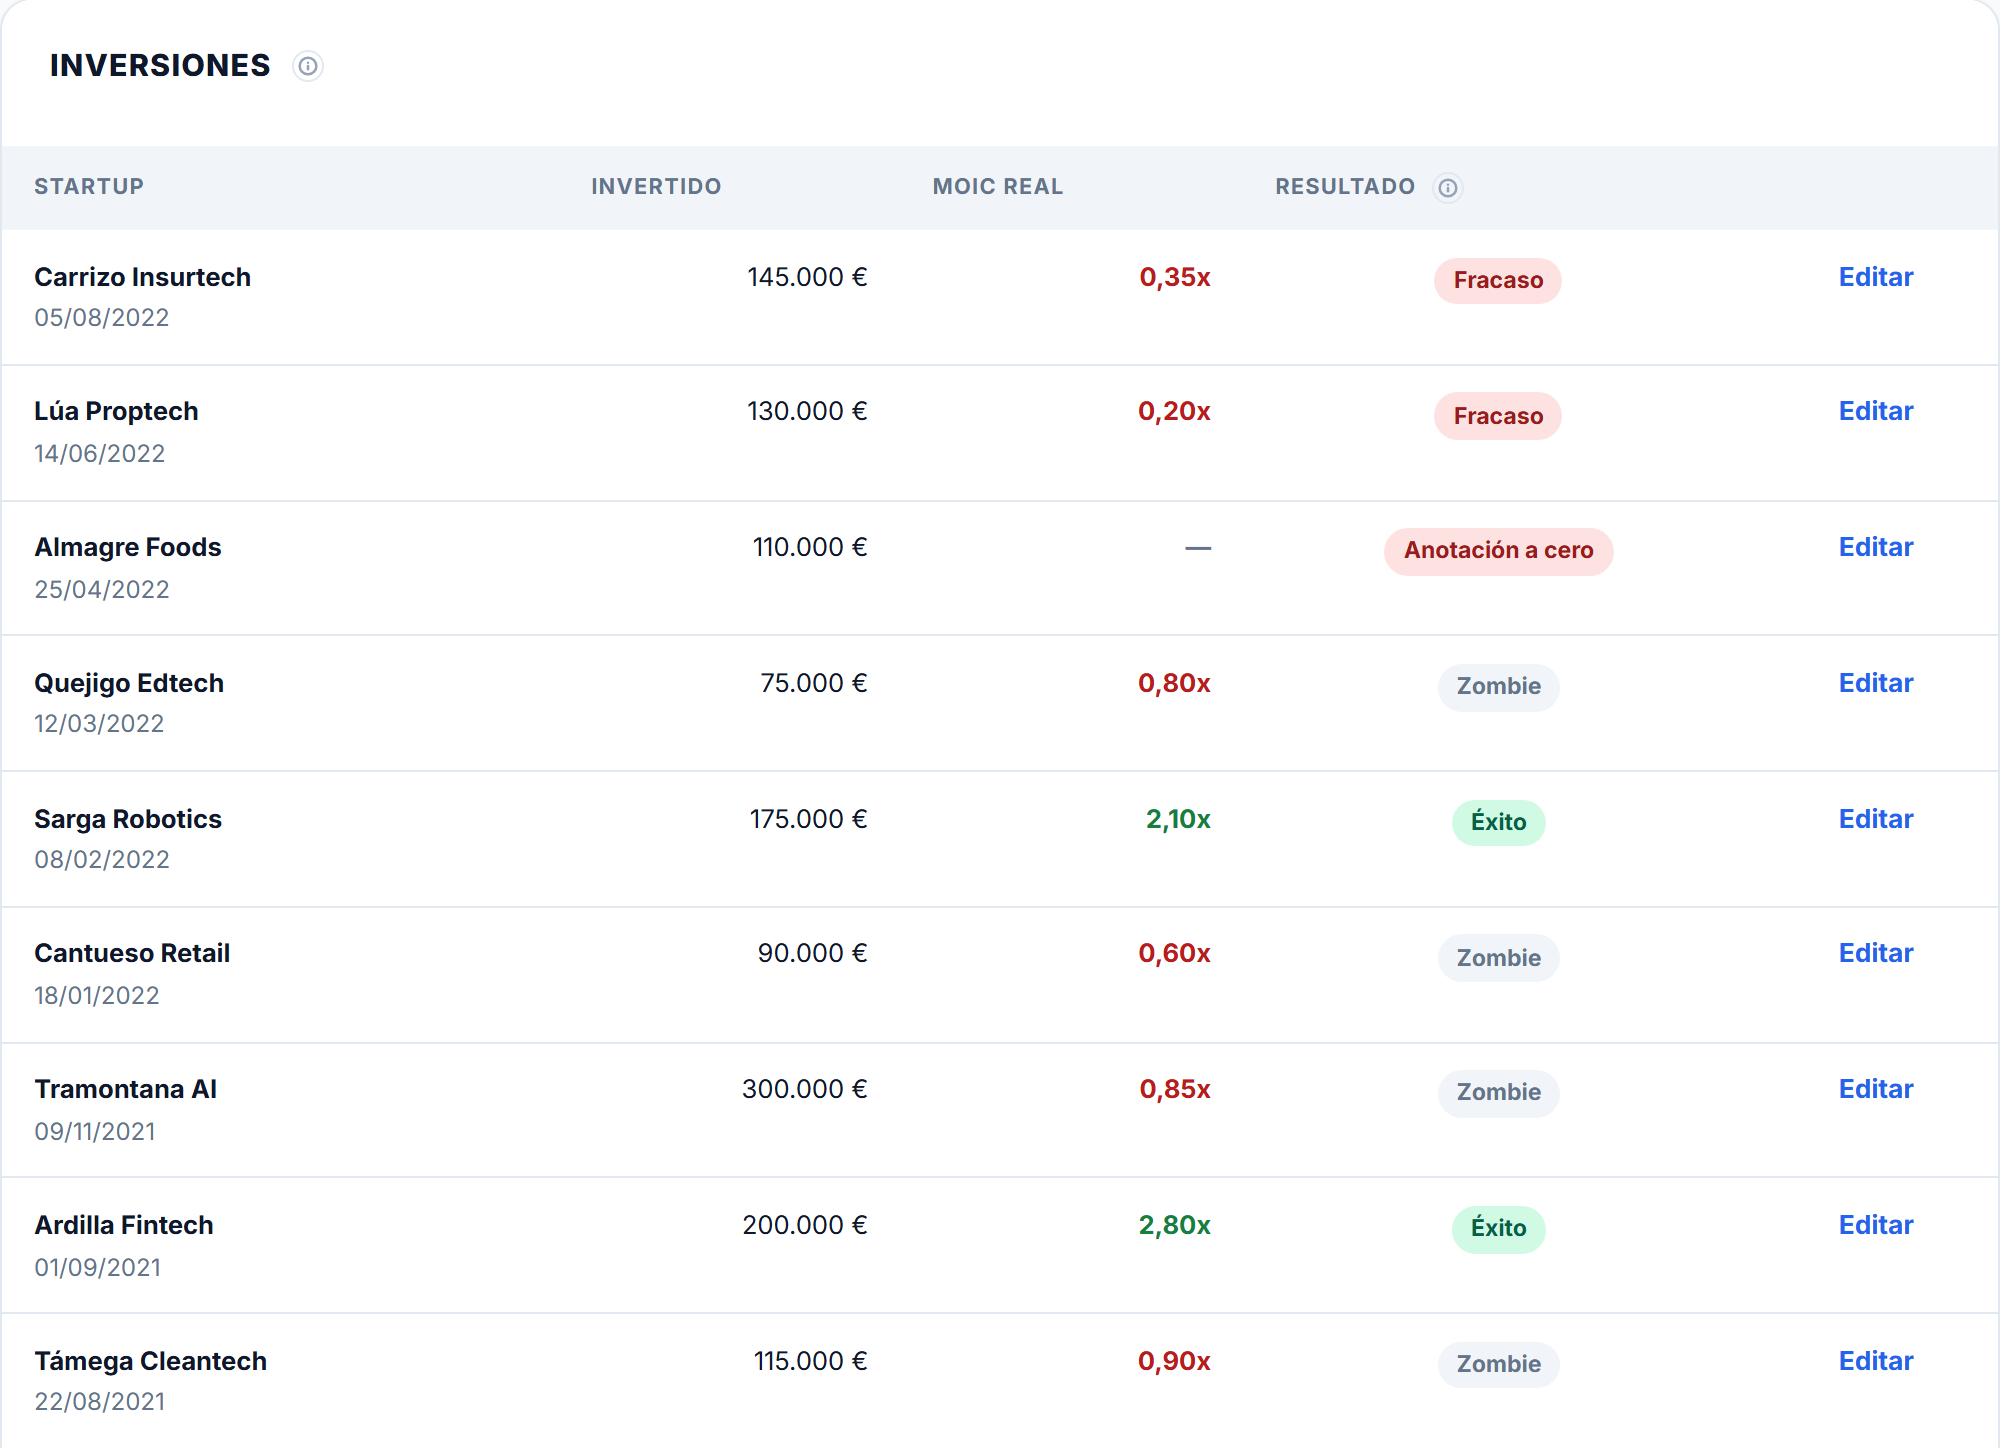
Nada se enciende hasta que hay veinte resultados cerrados. El umbral no es decorativo: por debajo de ahí, cualquier correlación que el motor pudiera encontrar sería ruido disfrazado de hallazgo, y una herramienta que le dice a un fondo algo rotundo y equivocado sobre su propio criterio es peor que una que no dice nada.
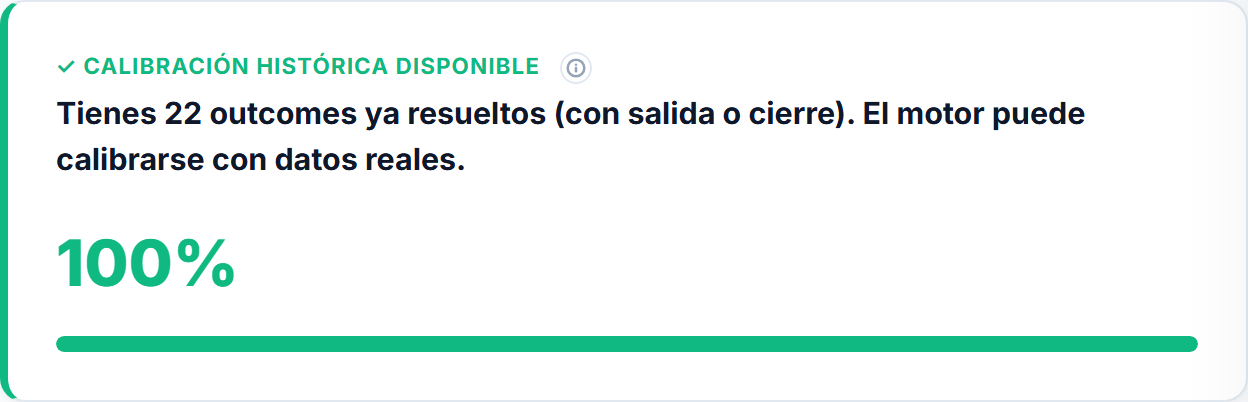
Cuando se supera, Trakelt recorre cada operación cerrada y reconstruye lo que el pipeline decía en su momento: cuántos días pasó la operación desde que entró hasta que se firmó, cuántos ítems de due diligence seguían sin resolver al cerrar, qué recomendaba el investment memo, qué banderas levantó el primer reporte de cartera publicado y qué nota le había puesto el motor de scoring.
Cuatro números que solo existen si alguien guardó el histórico
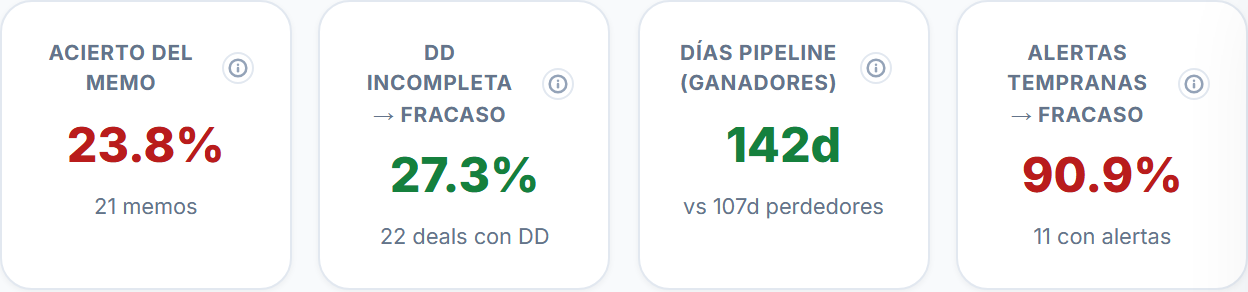
El acierto del memo compara lo que recomendaba cada investment memo con cómo acabó realmente la empresa. DD incompleta → fracaso mide con qué frecuencia una operación se cerró con ítems de diligencia sin resolver y salió mal. Días de pipeline pone el tiempo medio hasta el cierre de vuestros aciertos al lado del de vuestros fracasos. Alertas tempranas → fracaso pregunta cuántas veces la primera señal de aviso de un reporte de cartera acabó teniendo razón.
Una nota sobre cómo leerlos con honestidad, porque el primero suele escandalizar. Un acierto del memo del veintitantos por ciento no es la marca de una firma incompetente. Es, en buena medida, un artefacto estructural: solo se invierte cuando el memo dice invertir, así que sobre operaciones cerradas esa métrica sigue básicamente a vuestra tasa de acierto, y una tasa de acierto de uno de cada cuatro es una cartera semilla de manual. Lo que de verdad os está diciendo es algo más afilado: que vuestro memo no está aportando mucha señal por encima de decir que sí. Eso es un hallazgo sobre vuestro proceso, y es exactamente el tipo de hallazgo que nunca aflora cuando el memo vive en una carpeta.
Del número a una frase que se puede aplicar
Un porcentaje es un aviso, no una instrucción. Por eso el motor además escribe el hallazgo en palabras, con la evidencia detrás y con cuántas veces ocurrió en vuestro histórico.
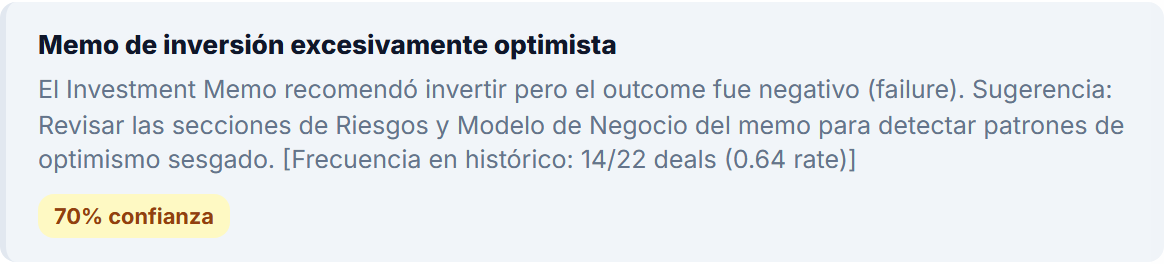
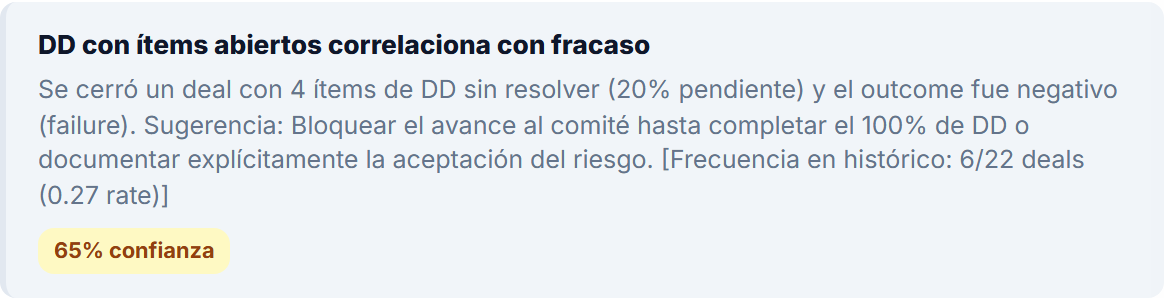
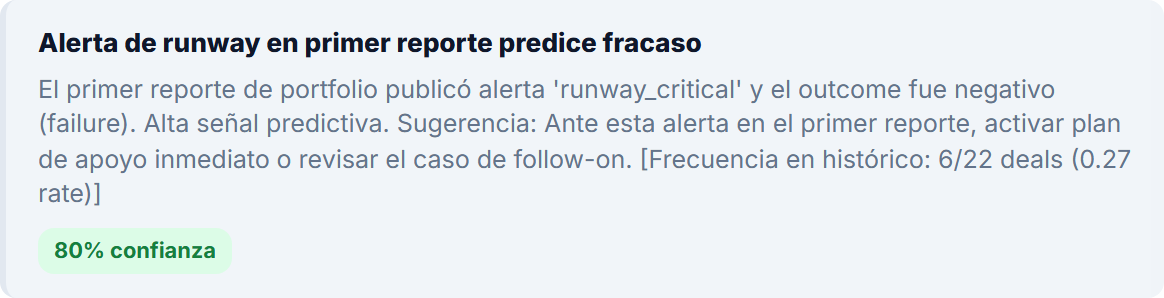
Un hallazgo solo llega a la pantalla si aparece en al menos el veinte por ciento de vuestras operaciones cerradas y su confianza media es del cincuenta por ciento o superior. Una mala operación es una anécdota, y el motor la trata como tal. Seis son un patrón.
Diez reglas a la vista, incluidas las que no se han disparado
Un modelo que puntúa vuestro criterio y no enseña sus cuentas no merece la pena. Así que el catálogo completo está en pantalla: las diez reglas que evalúa el motor, la señal que busca cada una, la acción que sugiere y si se ha disparado en vuestro histórico.
Las reglas marcadas como no disparadas son información por derecho propio. A una firma cuya regla de calidad de la diligencia no salta nunca, eso le está diciendo algo sobre su diligencia. Y enseñar la lista completa es lo que separa un modelo transparente de un oráculo: podéis leer qué se está evaluando sin leer el código, y podéis estar en desacuerdo.
Lo que esto no es
No es una reescritura automática de vuestra tesis. El motor propone; los pesos de vuestra metodología siguen donde deben estar, bajo control humano, y cambiarlos es una decisión explícita que alguien de la firma tiene que tomar y firmar.
No es un veredicto sobre personas. Aquí no se puntúa a ningún analista ni a ningún socio. La unidad de análisis es el proceso —el memo, la diligencia, la velocidad, el aviso temprano—, no quien presentó la operación.
Y no es una bola de cristal. Una correlación sobre veintitantas operaciones es el arranque de una conversación en vuestro próximo comité, no una ley natural. Su valor está en que ahora esa conversación arranca de vuestro propio registro y no de quien mejor recuerde la historia en la sala.
El único requisito es haber empezado antes
Hay una verdad incómoda en todo esto, y conviene decirla claramente en vez de esconderla en una nota al pie: esta funcionalidad no os vale de nada el primer día, y os vale muchísimo dentro de tres años. Necesita histórico cerrado, y el histórico cerrado no se compra ni se importa. Solo se acumula.
Lo cual es un argumento para empezar ya, no un argumento contra la idea. Cada operación que paséis hoy por un pipeline estructurado —con su diligencia, su memo, su comité y algún día su resultado— es una fila de la evidencia que algún día os dirá si el criterio de vuestra firma es real. Cada operación que paséis por email y una hoja de cálculo es una fila que no vais a recuperar.
Los fondos no suelen fracasar por falta de oportunidades. Fracasan por repetir el mismo error durante ocho años sin que nadie pudiera demostrar que era el mismo error.
La serie: El criterio del fondo
Este es el primero de cinco artículos sobre lo mismo visto desde ángulos distintos: cómo decide un grupo inversor, con qué material, quién lo firma y cómo se comprueba después si funcionó. Hemos empezado por el final a propósito, porque es la pregunta que nadie hace. Las cuatro entregas siguientes recorren la operación en su orden natural.
La siguiente entrega es la de la tesis, y es la pareja natural de esta: aquí hemos mirado si vuestro criterio acertó; allí se mira el criterio mismo, antes de usarlo.
Fuera de esta serie, en la sección «Cómo funciona» están el caos silencioso del dealflow, cómo se conectan los cuatro perfiles del ecosistema y el flujo completo desde el punto de vista de una startup que está levantando ronda.
¿Quieres verlo contra vuestro propio histórico?
Solicita acceso y empieza a registrar los resultados que calibrarán vuestro método de inversión.
🚀 Solicitar invitación